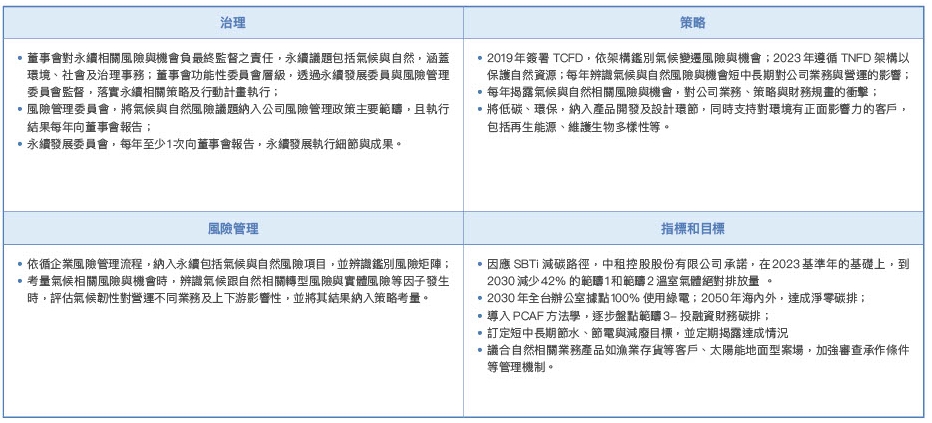
隨著全球永續暨氣候、自然變化的威脅,金融市場上的參與者,對氣候變遷造成影響的訊息需求日益增加,且債權人和投資人需要取得一致、可比較、可靠且完整的風險資訊,因此本公司根據 TCFD 公布之氣候相關財務揭露建議書(Recommendations of the Task Force on Climate-related Financial Disclosures)架構,鑑別氣候變遷可能帶來的風險及機會,並初步評估其潛在財務影響與衝擊程度,同時參照TNFD(The Taskforce on Nature-related Financial Disclosures)揭露建議,評估與自然相關之風險,如氣候變化、生態系統崩潰和生物多樣性損失等,相關議題納入公司風險管理流程。風險管理委員會每半年開會1次,確保管理階層對氣候變遷與自然風險衝擊有充足認知,期能降低風險並強化公司之氣候變遷治理,並將相關評估結果每年1次向董事會報告執行成果。
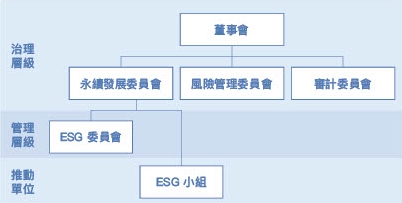
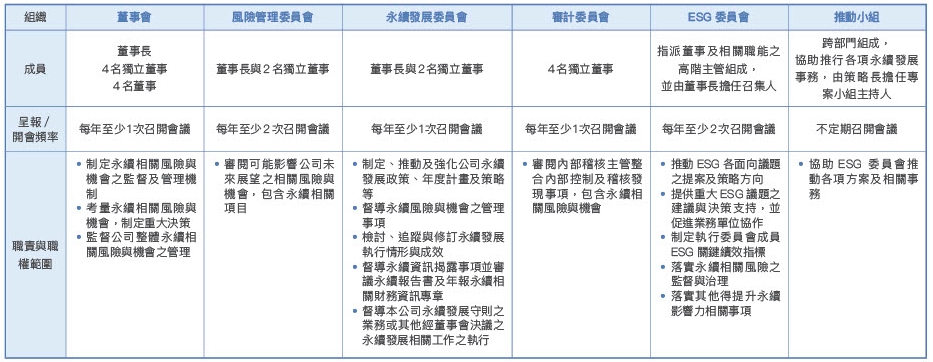
中租控股透過年度風險與機會的鑑別流程,評估氣候變遷與自然環境對公司可能帶來風險損失的發生機率與衝擊程度,且舉辦訓練課程與說明會議,以精進提升風險與機會鑑別流程。同時,子公司針對涉及氣候與自然風險議題的業務產品服務,如漁業存貨融資產品業務,依國際規範及台灣遠洋漁業條例,檢視往來合作客戶作為,承諾以生態為基礎之永續漁業經營管理,不捕稀有、瀕危及生態關鍵物種,不破壞海洋生物多樣性;對於綠能投資,尤其是地面型太陽能,依循政府政策與法令規範,不設置於「第一級環境敏感地區之生態敏感區」,包括位屬特定水土保持區、野生動物保護區、野生動物重要棲息環境、自然保護區、一級海岸保護區,或國際級與國家級重要濕地核心保護區,與生態復育區等,以維護生態環境並保育生物多樣性。
氣候與自然風險與機會鑑別流程
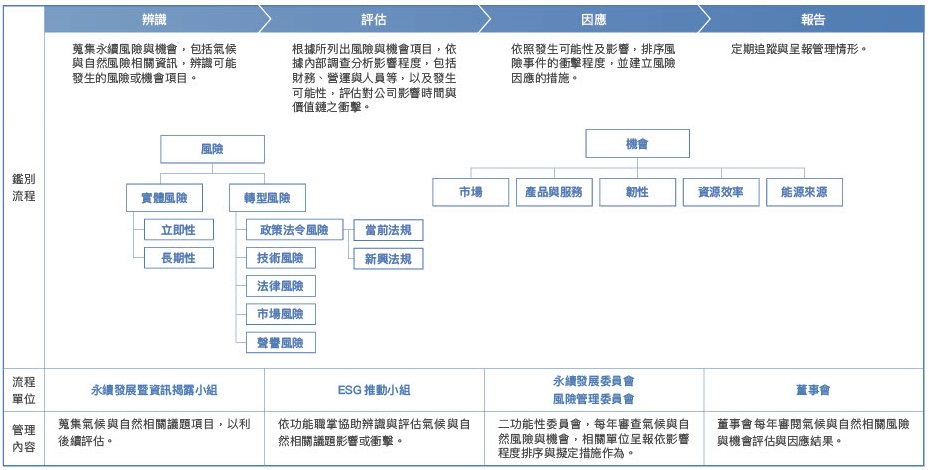
中租控股參考TCFD及TNFD揭露建議及相關氣候變遷資訊,並依子公司業務特性及國內外相關機構所發布的報告與資訊,提出風險與機會因子清單,調查鑑別氣候與自然相關轉型風險與實體風險等因子發生並排序,其鑑別結果併同公司整體風險管理流程呈報至董事會,鑑別中租顯著潛在氣候與自然風險與機會項目如下表格,前5大風險項目,依序為1.經濟/金融貨幣市場波動、2.地緣政治衝突、3.低碳能源使用規範趨嚴、4.未將ESG因素納入信用分析可能造成之投資損失或聲譽受損,與5.極端天氣事件造成淹水之嚴重程度持續提升;前2機會為1.低碳產品與服務需求增加,與2.人工智慧與運算效能提升;影響期間分為短期(1-2年)、中期(3-5年)、長期(6-10年)。
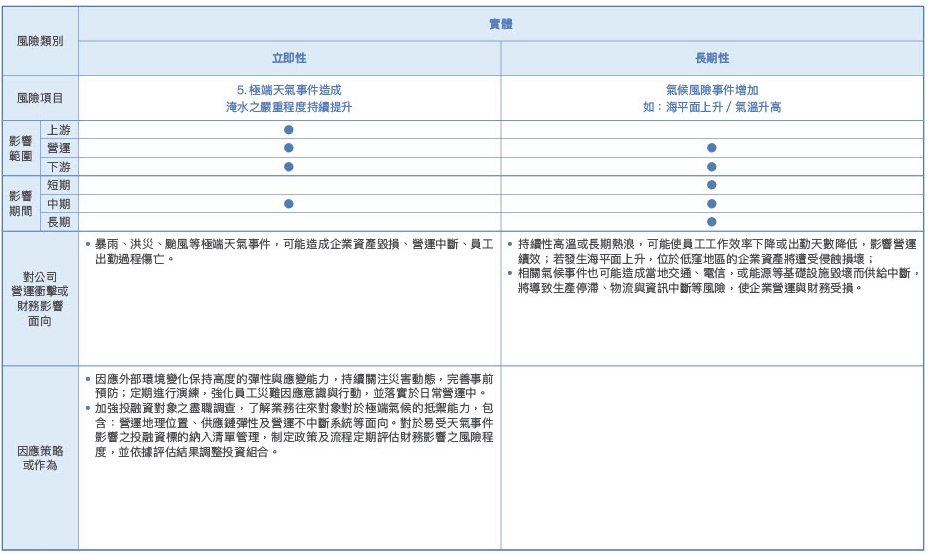
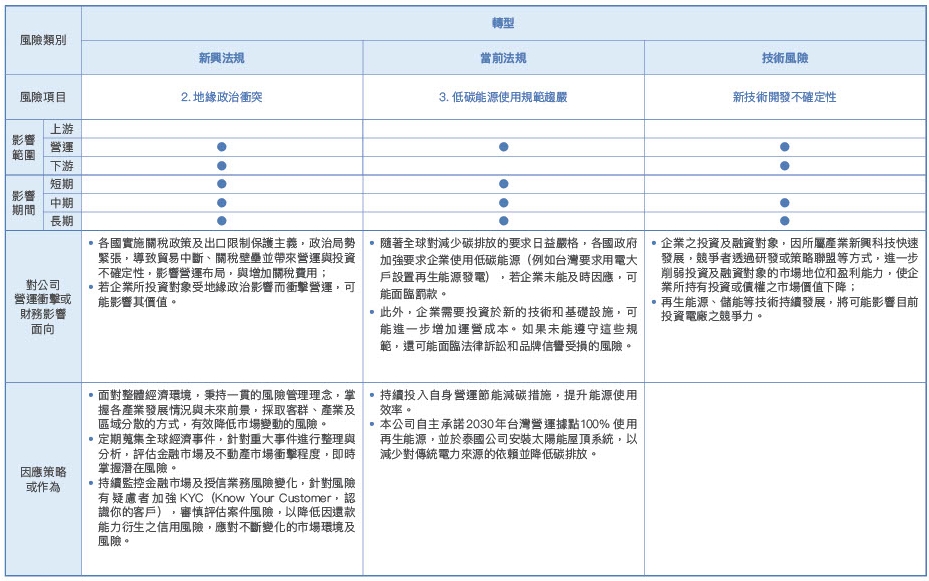
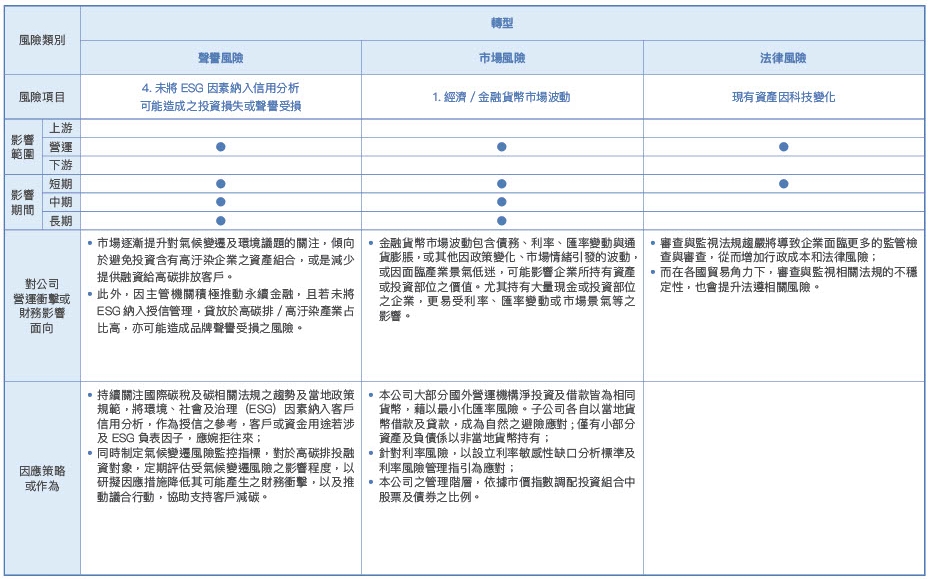
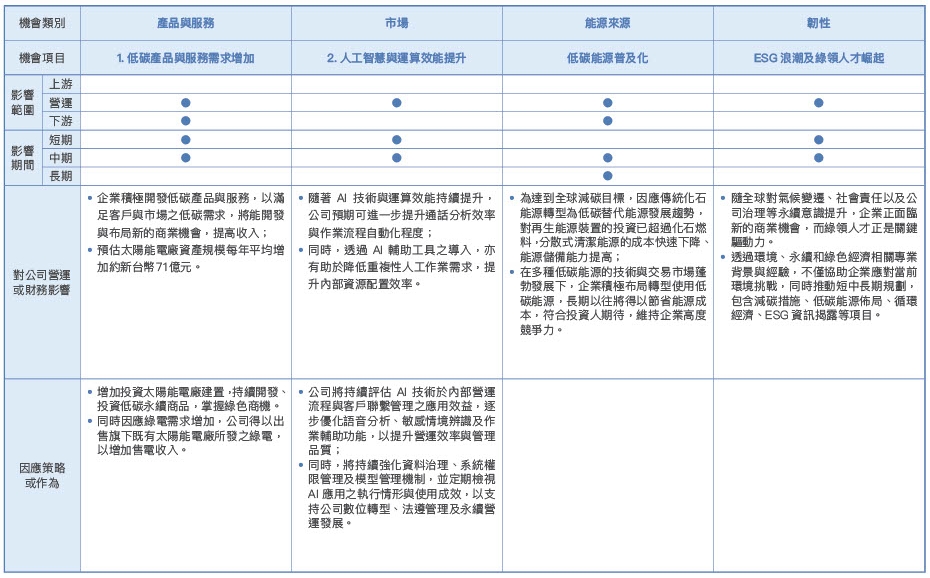
為評估全球主要風險的衝擊程度及發生可能性,世界經濟論壇(World Economic Forum)發布2026年全球風險報告。結果顯示,氣候議題與生物多樣性議題延續2025年之排序,依然為2026年全球長期風險之首要面向。中租控股參考氣候相關財務揭露(TCFD)框架,在自然環境議題依循「自然相關財務揭露」(Taskforce on Nature related Financial Disclosures, TNFD)框架,分析營運活動對於自然環境的交互關係,將經濟活動依照TNFD對陸地、海洋、淡水與大氣等四種領域的界定,探討依賴性(Dependency)與影響性(Impact)所導致的自然相關風險(Risk)與機會(Opportunity)。中租控股在努力因應生物多樣性喪失風險的同時,也積極尋找創造正面影響的機會,以促進人類與自然和諧共生的永續發展模式。
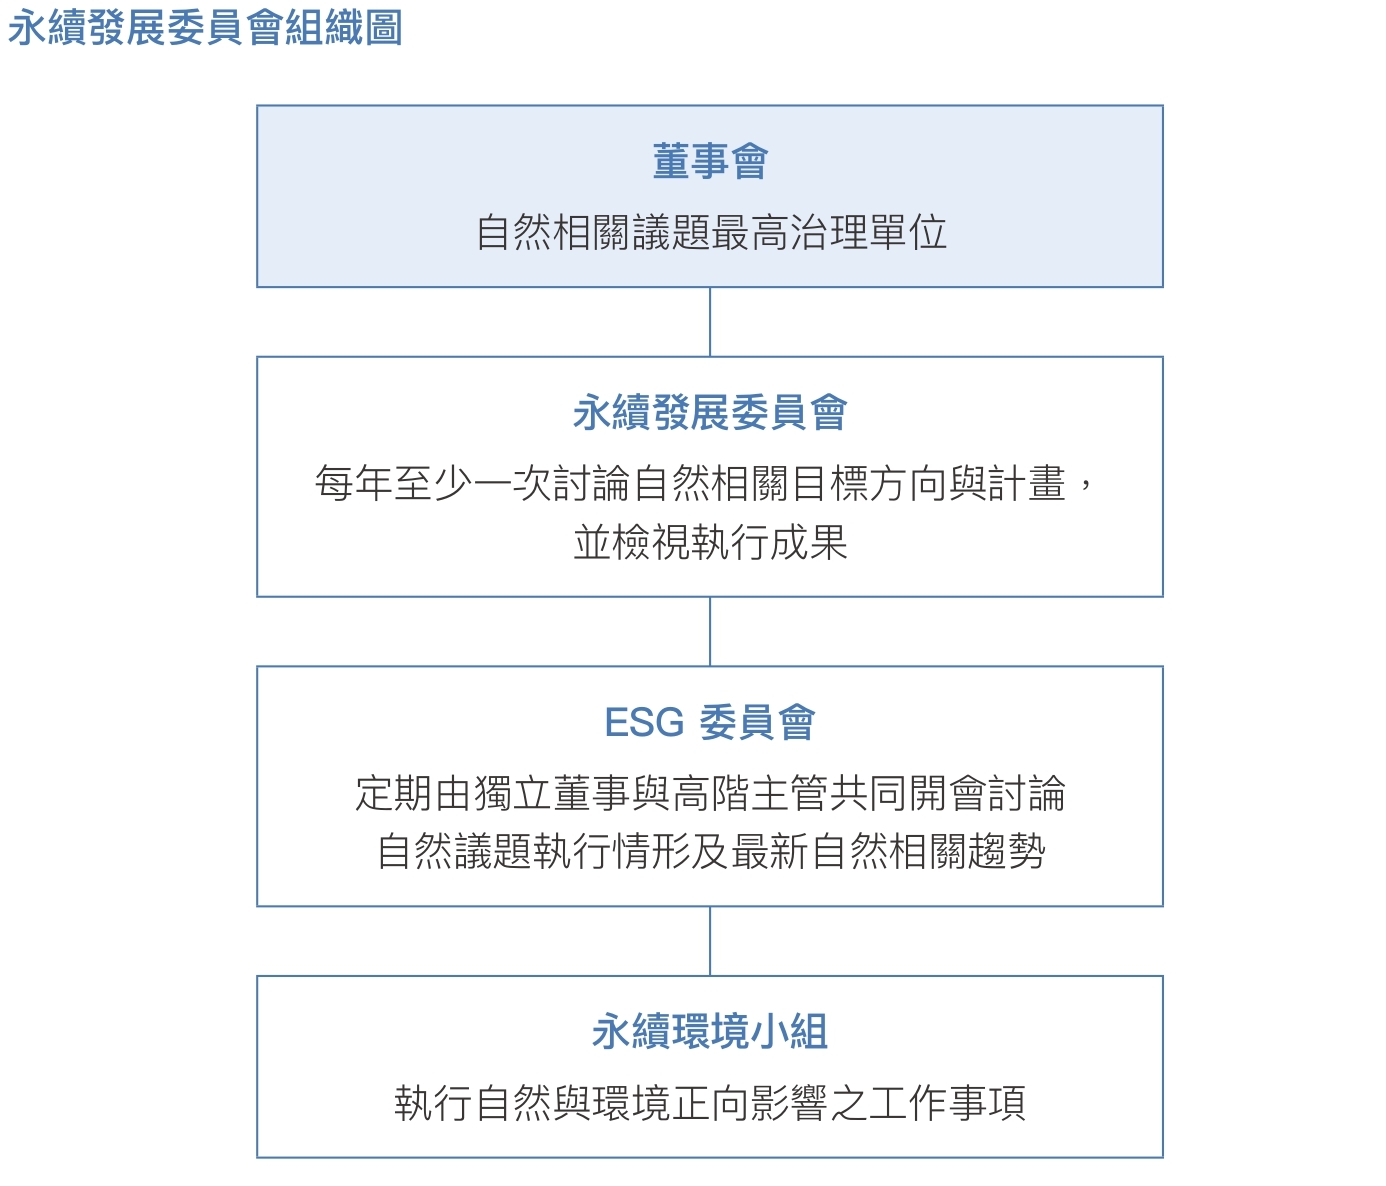
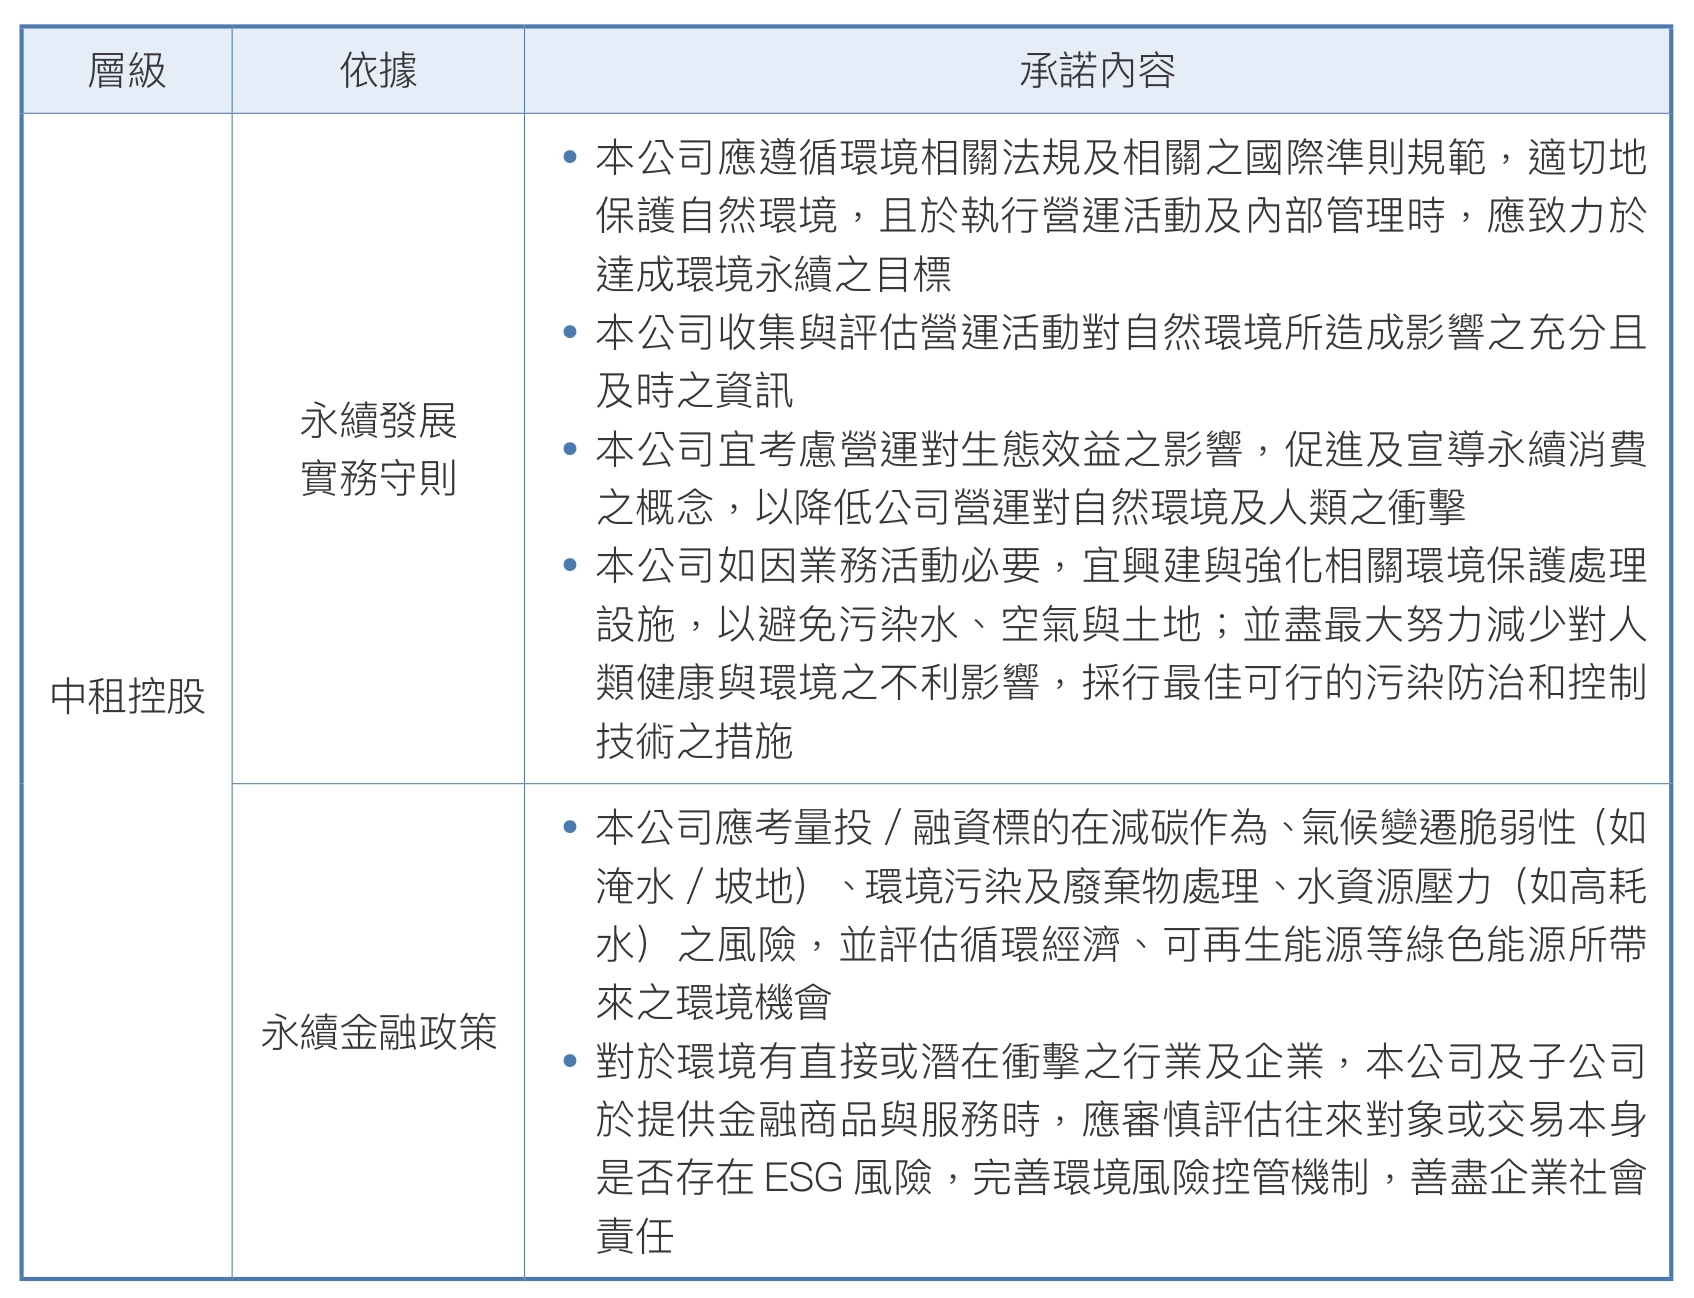
根據2024年6月公布的最新版「TNFD金融業附加指引」,金融機構可以透過貸款和投資在生物多樣性議題上扮演重要角色。中租控股依循TNFD所公佈的 LEAP(Locate, Evaluate, Assess and Prepare)方法學,以融資對象及自身營運據點為評估標的,透過 L(定位)、E(評價)、A(評估)、P(準備)四個步驟,評估面臨的環境風險與機會。
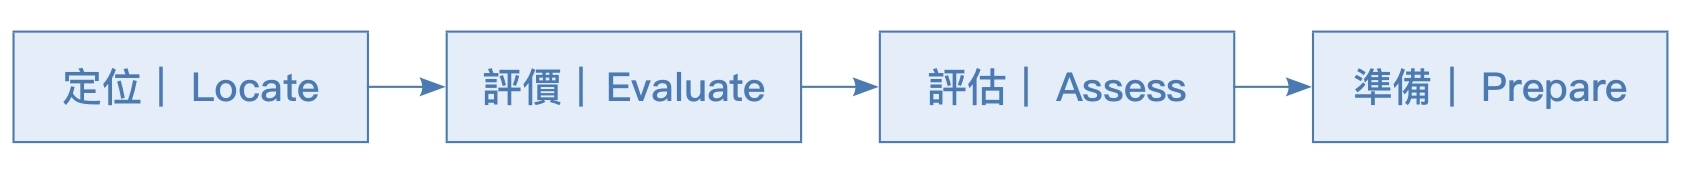
●定位|Locate
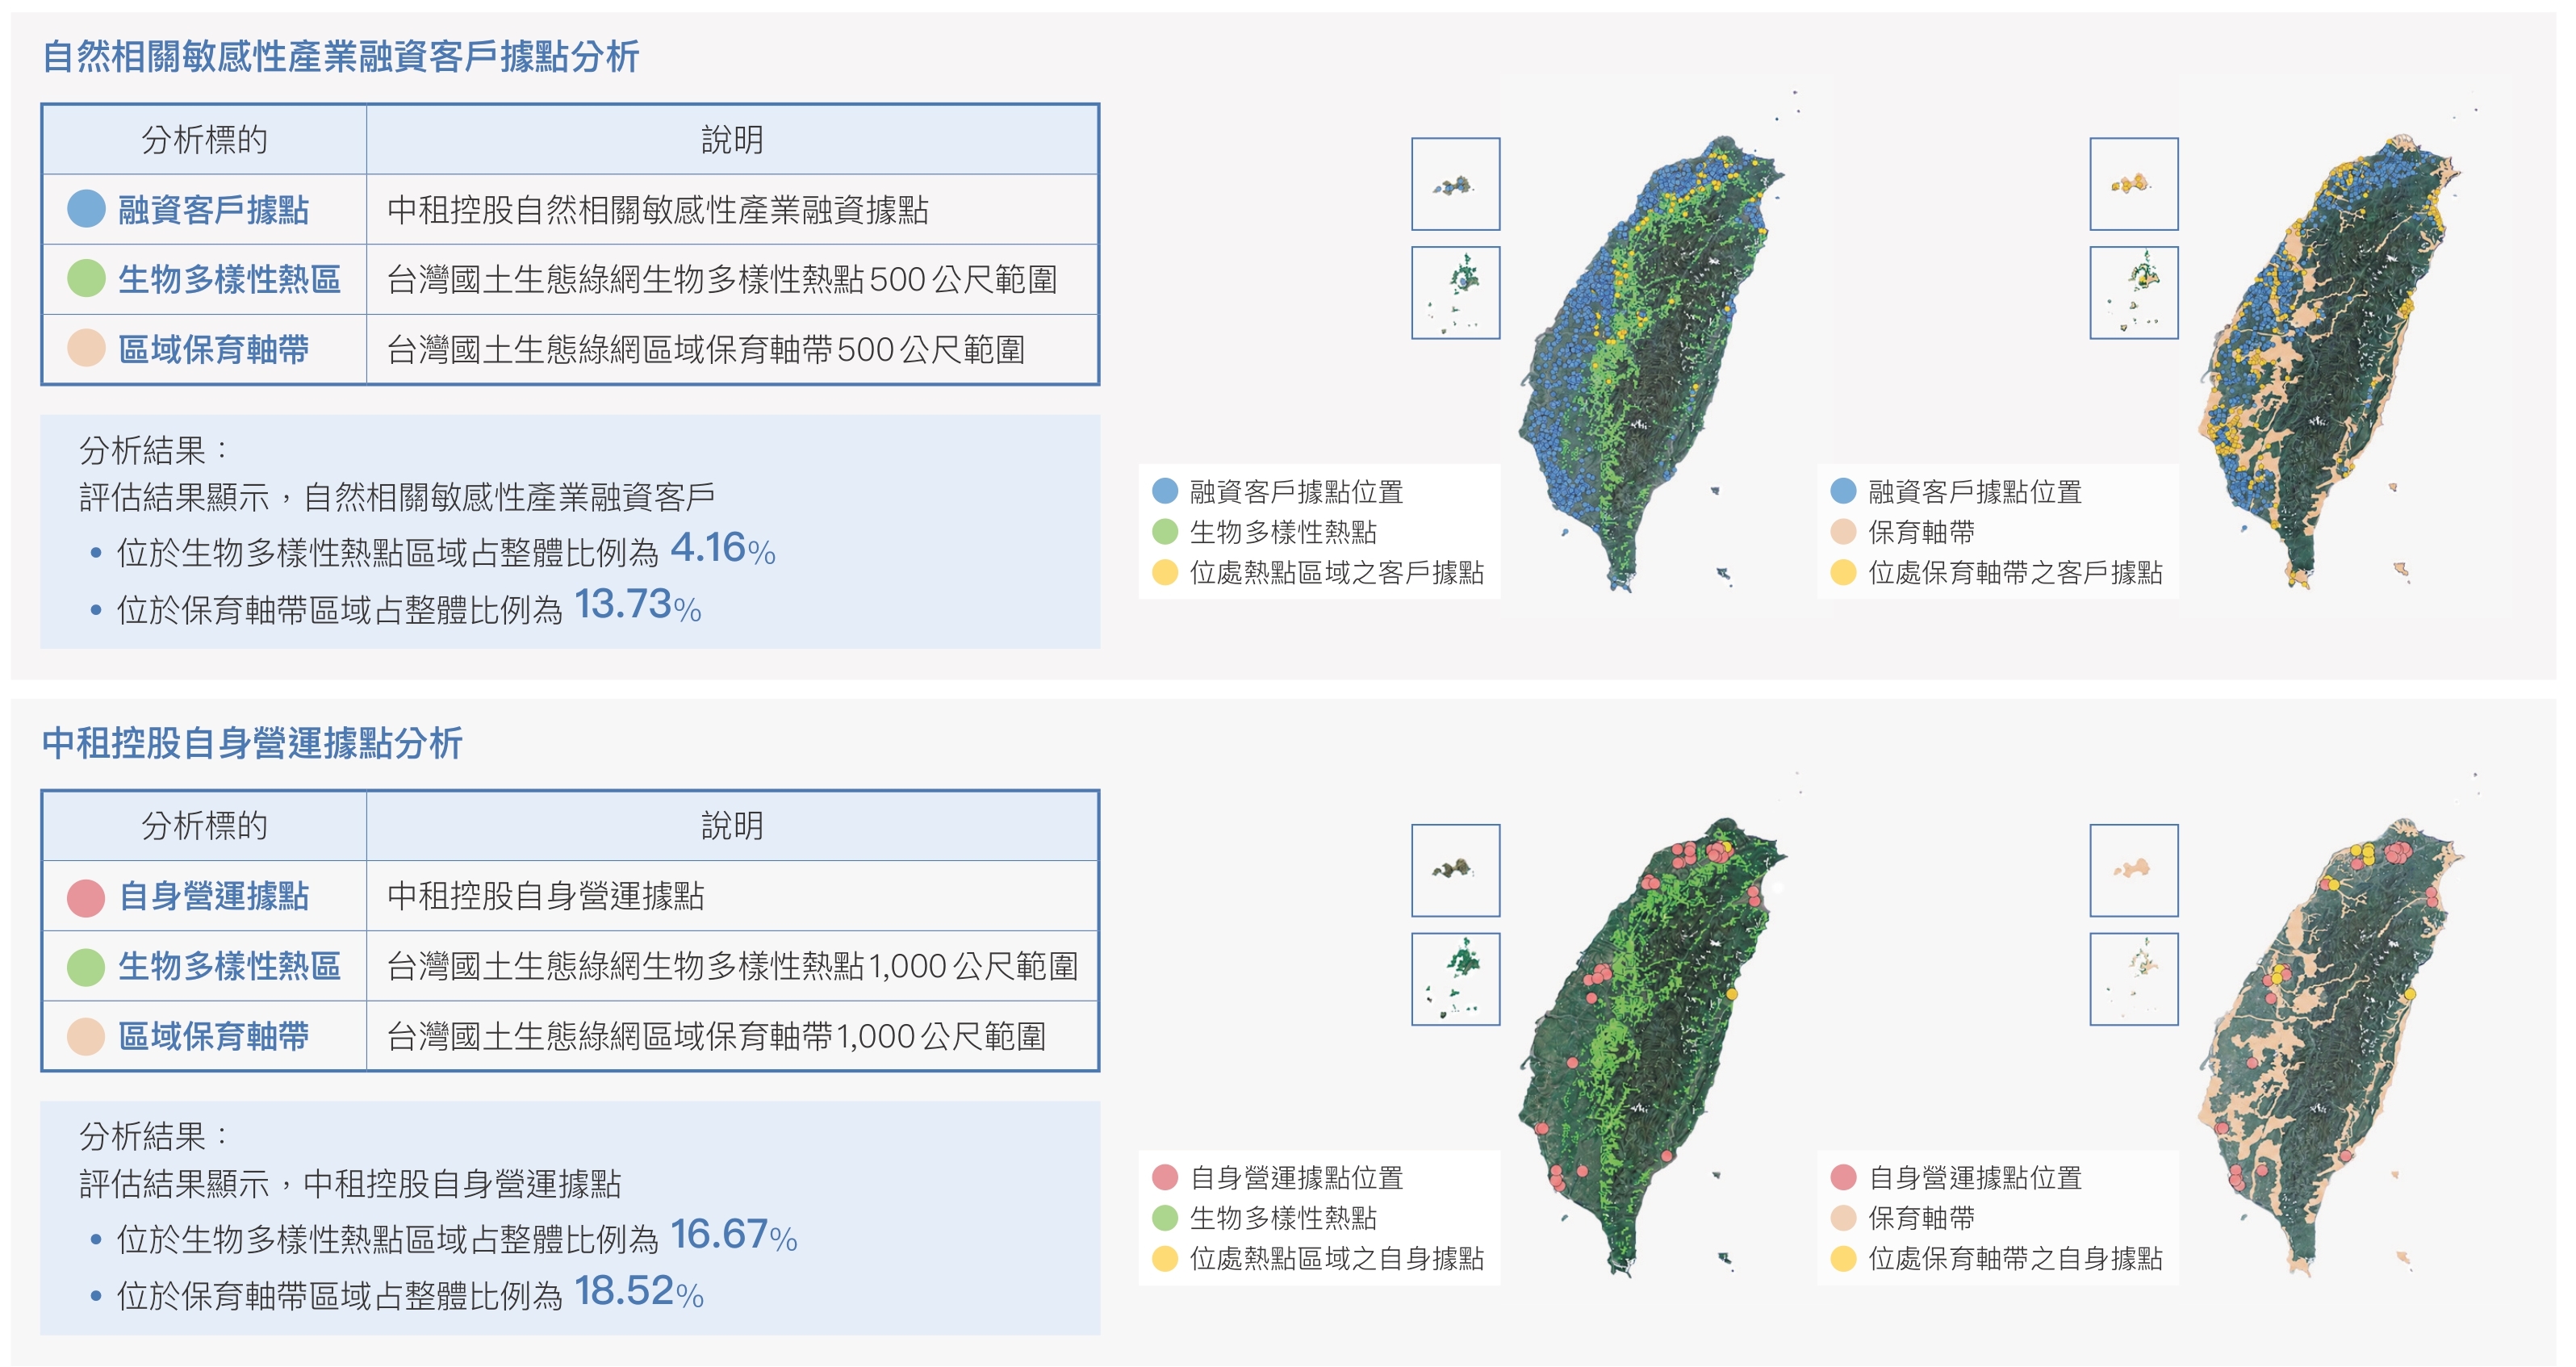
●評價|Evaluate
投融資對象對於自然環境依賴及影響的風險分布情形,TNFD準則建議關注16項自然相關敏感性產業。中租控股參考自然相關風險與機會資料庫ENCORE(Exploring Natural Capital Opportunities, Risks and Exposure),根據產業別將「依賴」和「影響」程度區分為極高、高、中、低和極低五個等級,以深入了解這些產業與生態系統服務的關聯性,下圖以本公司2025年融資組合為例進行分析。
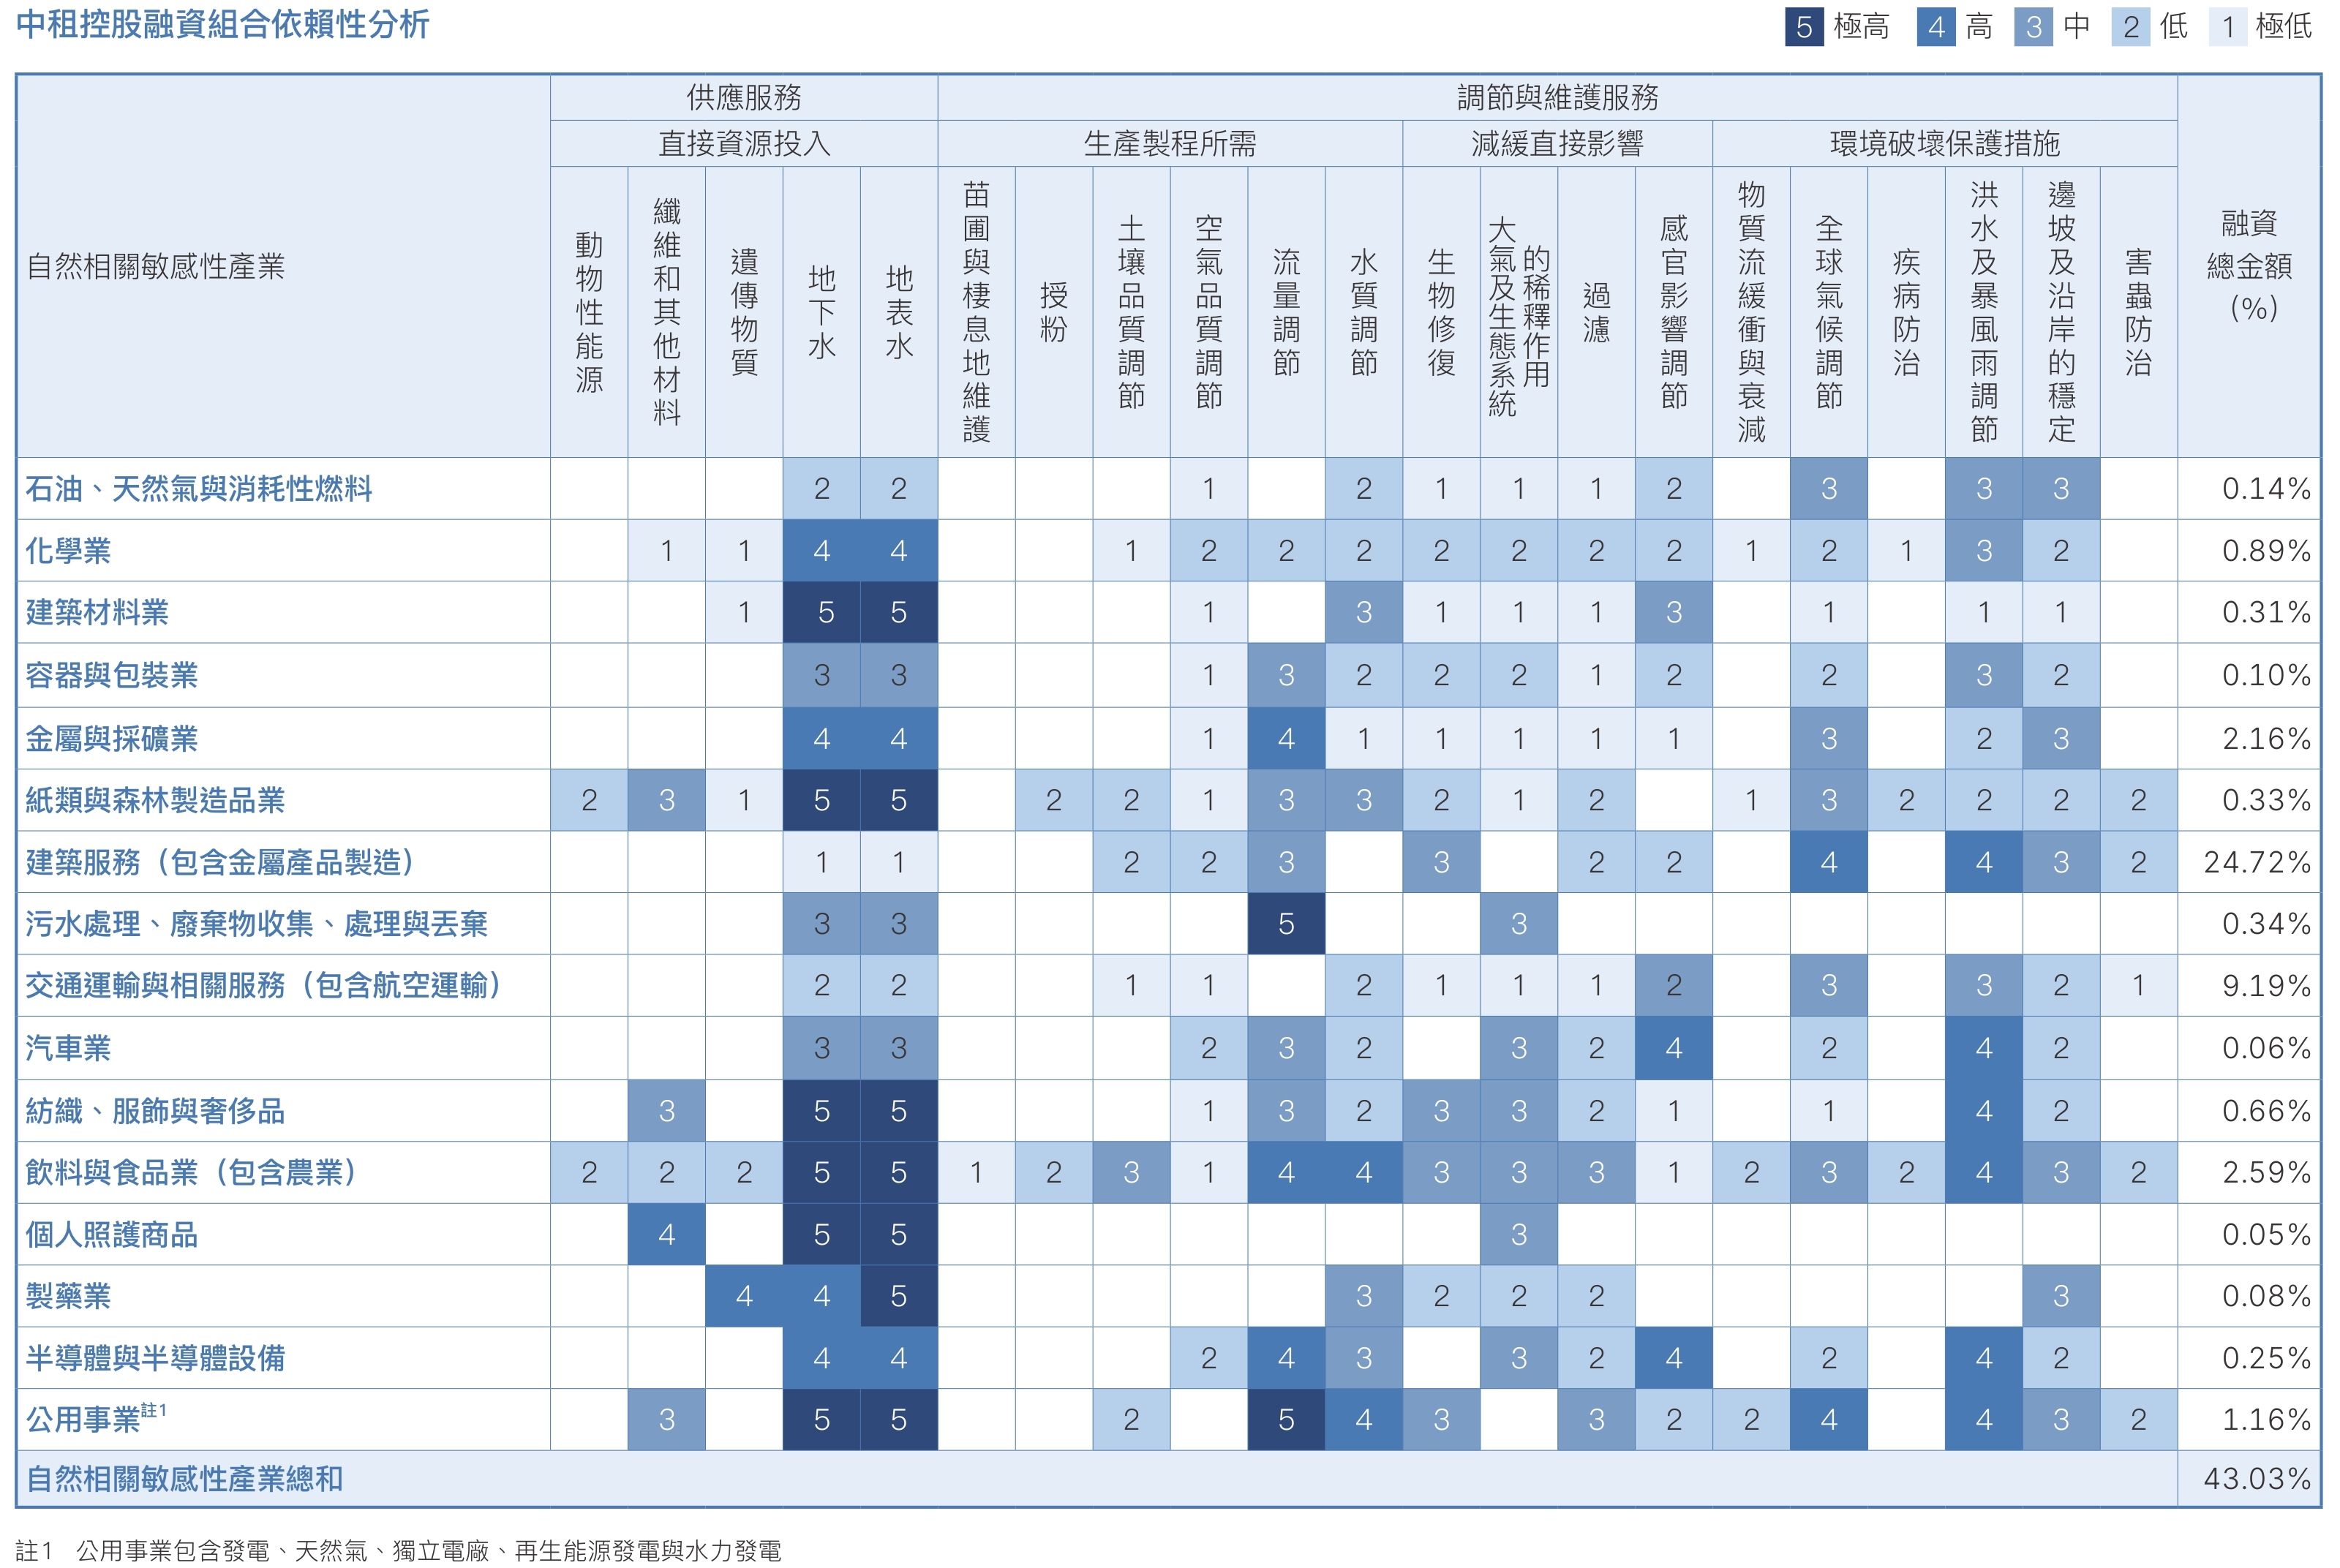
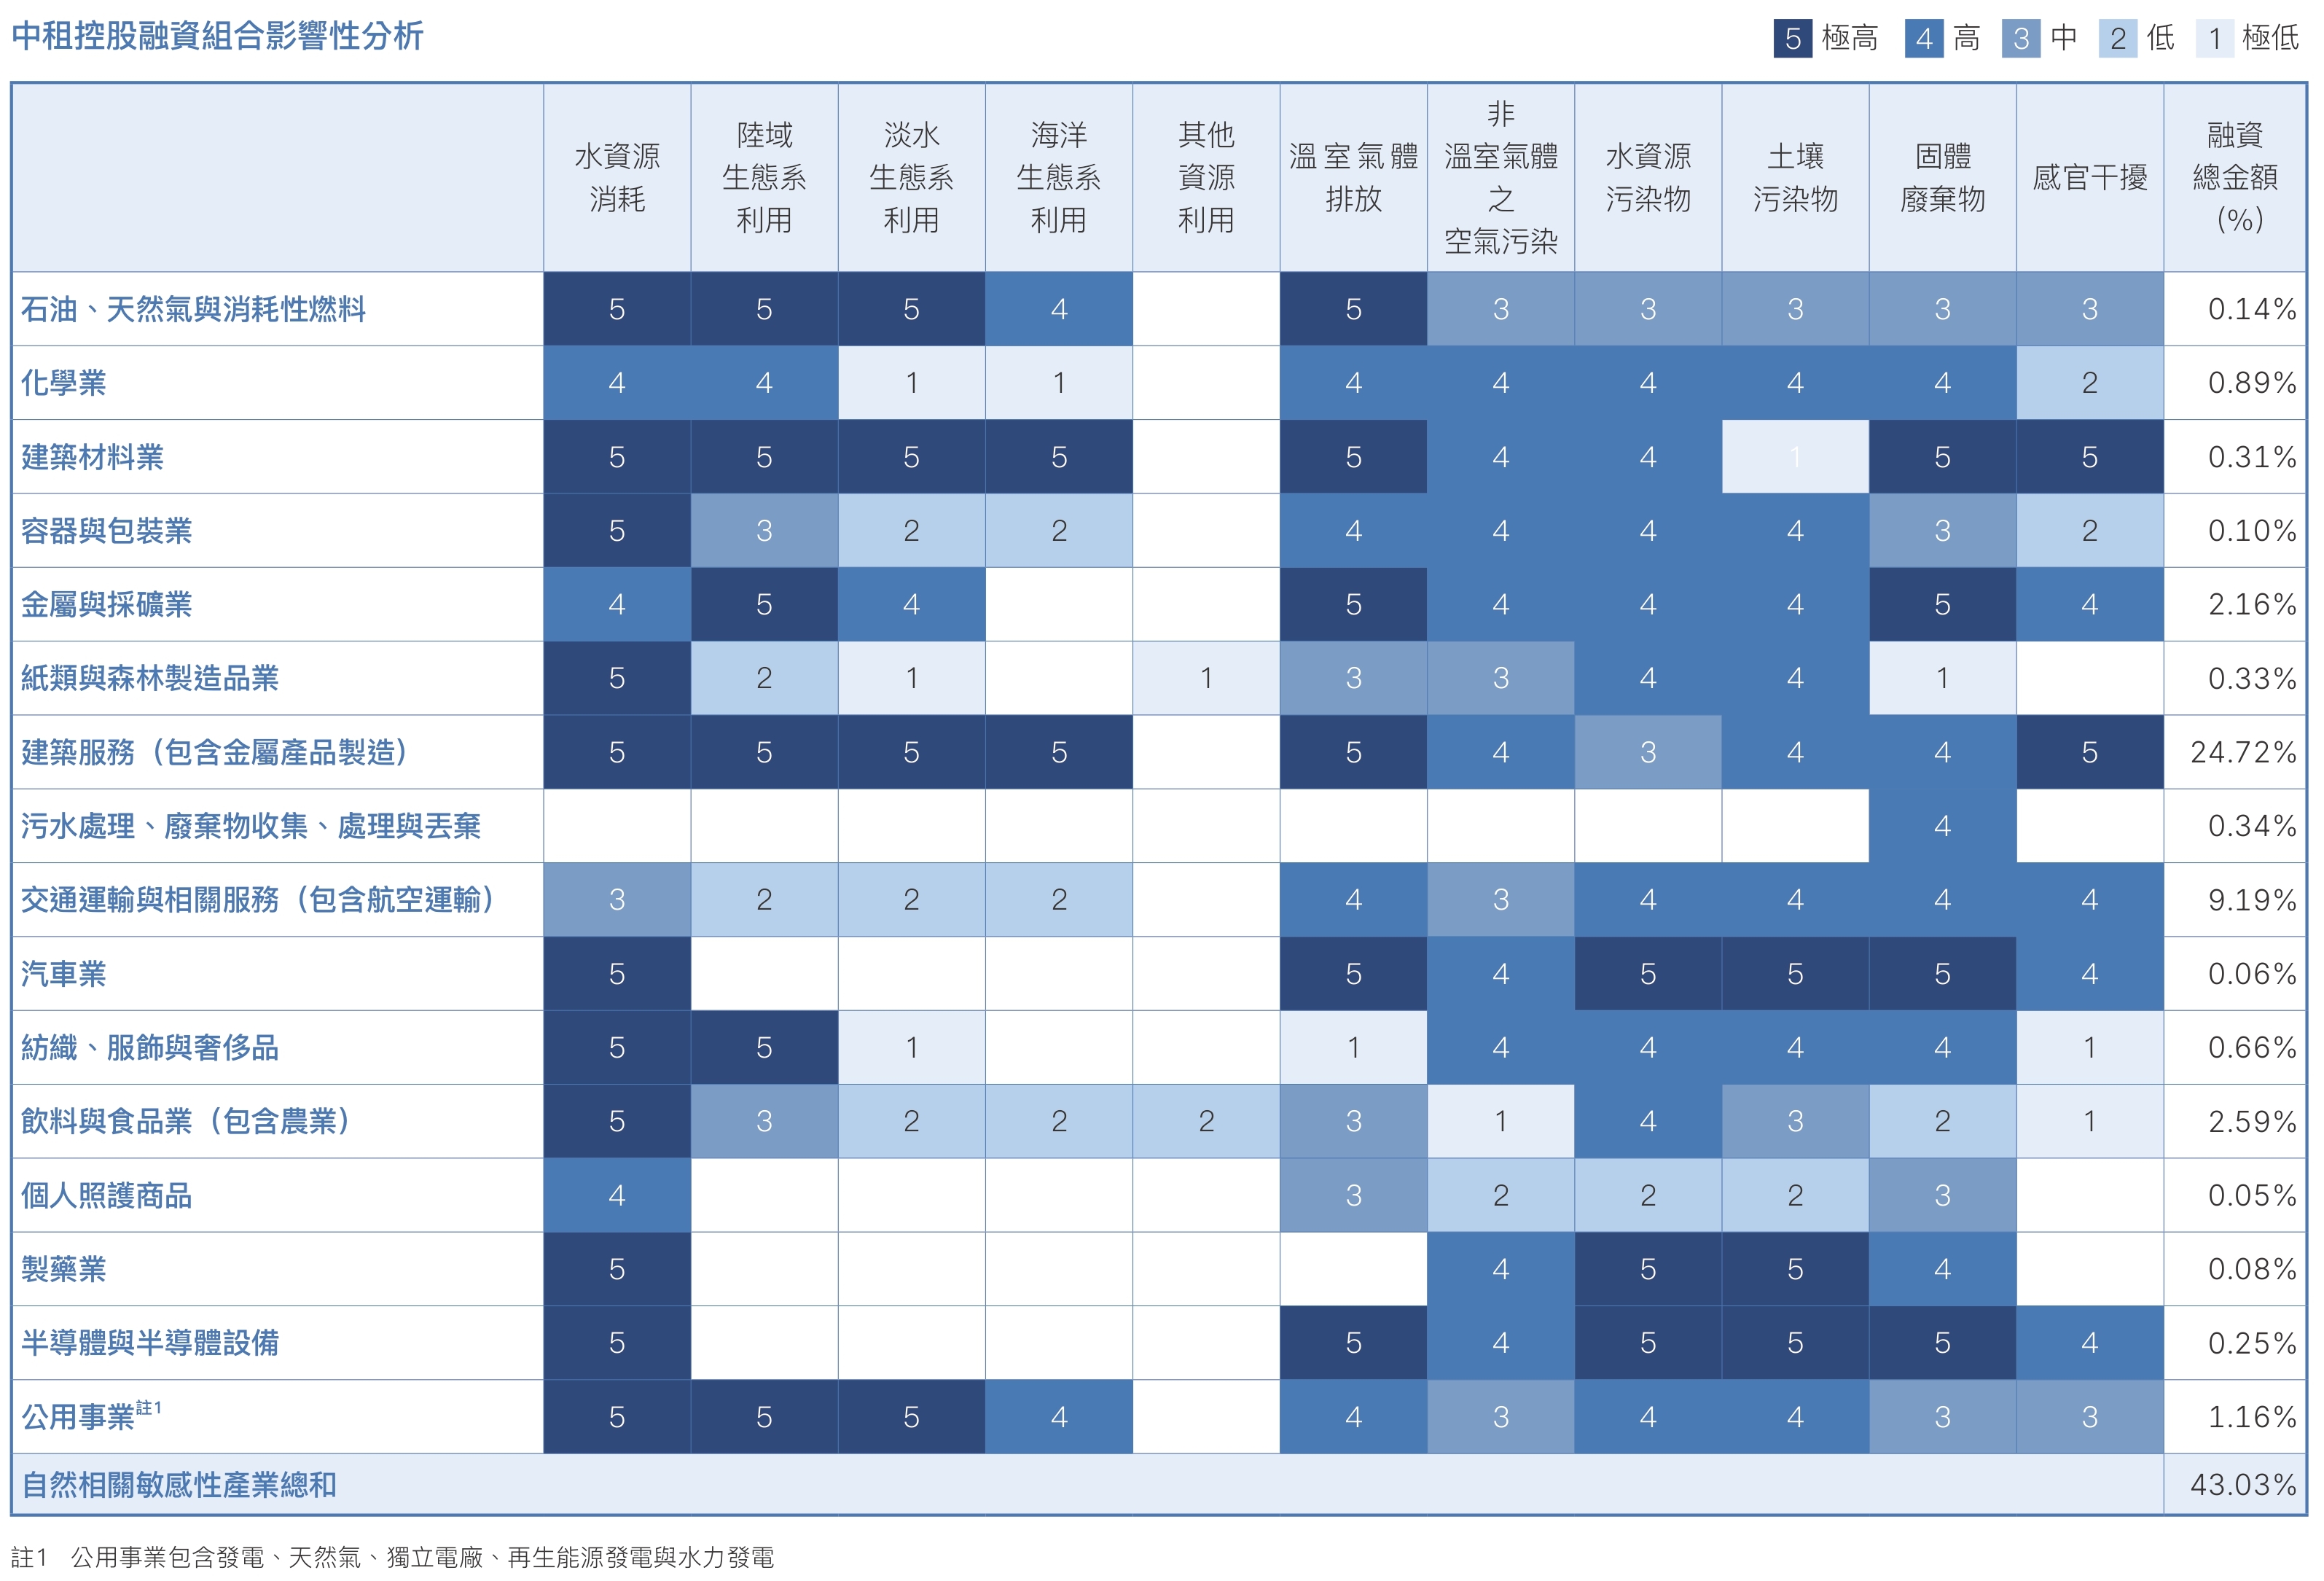
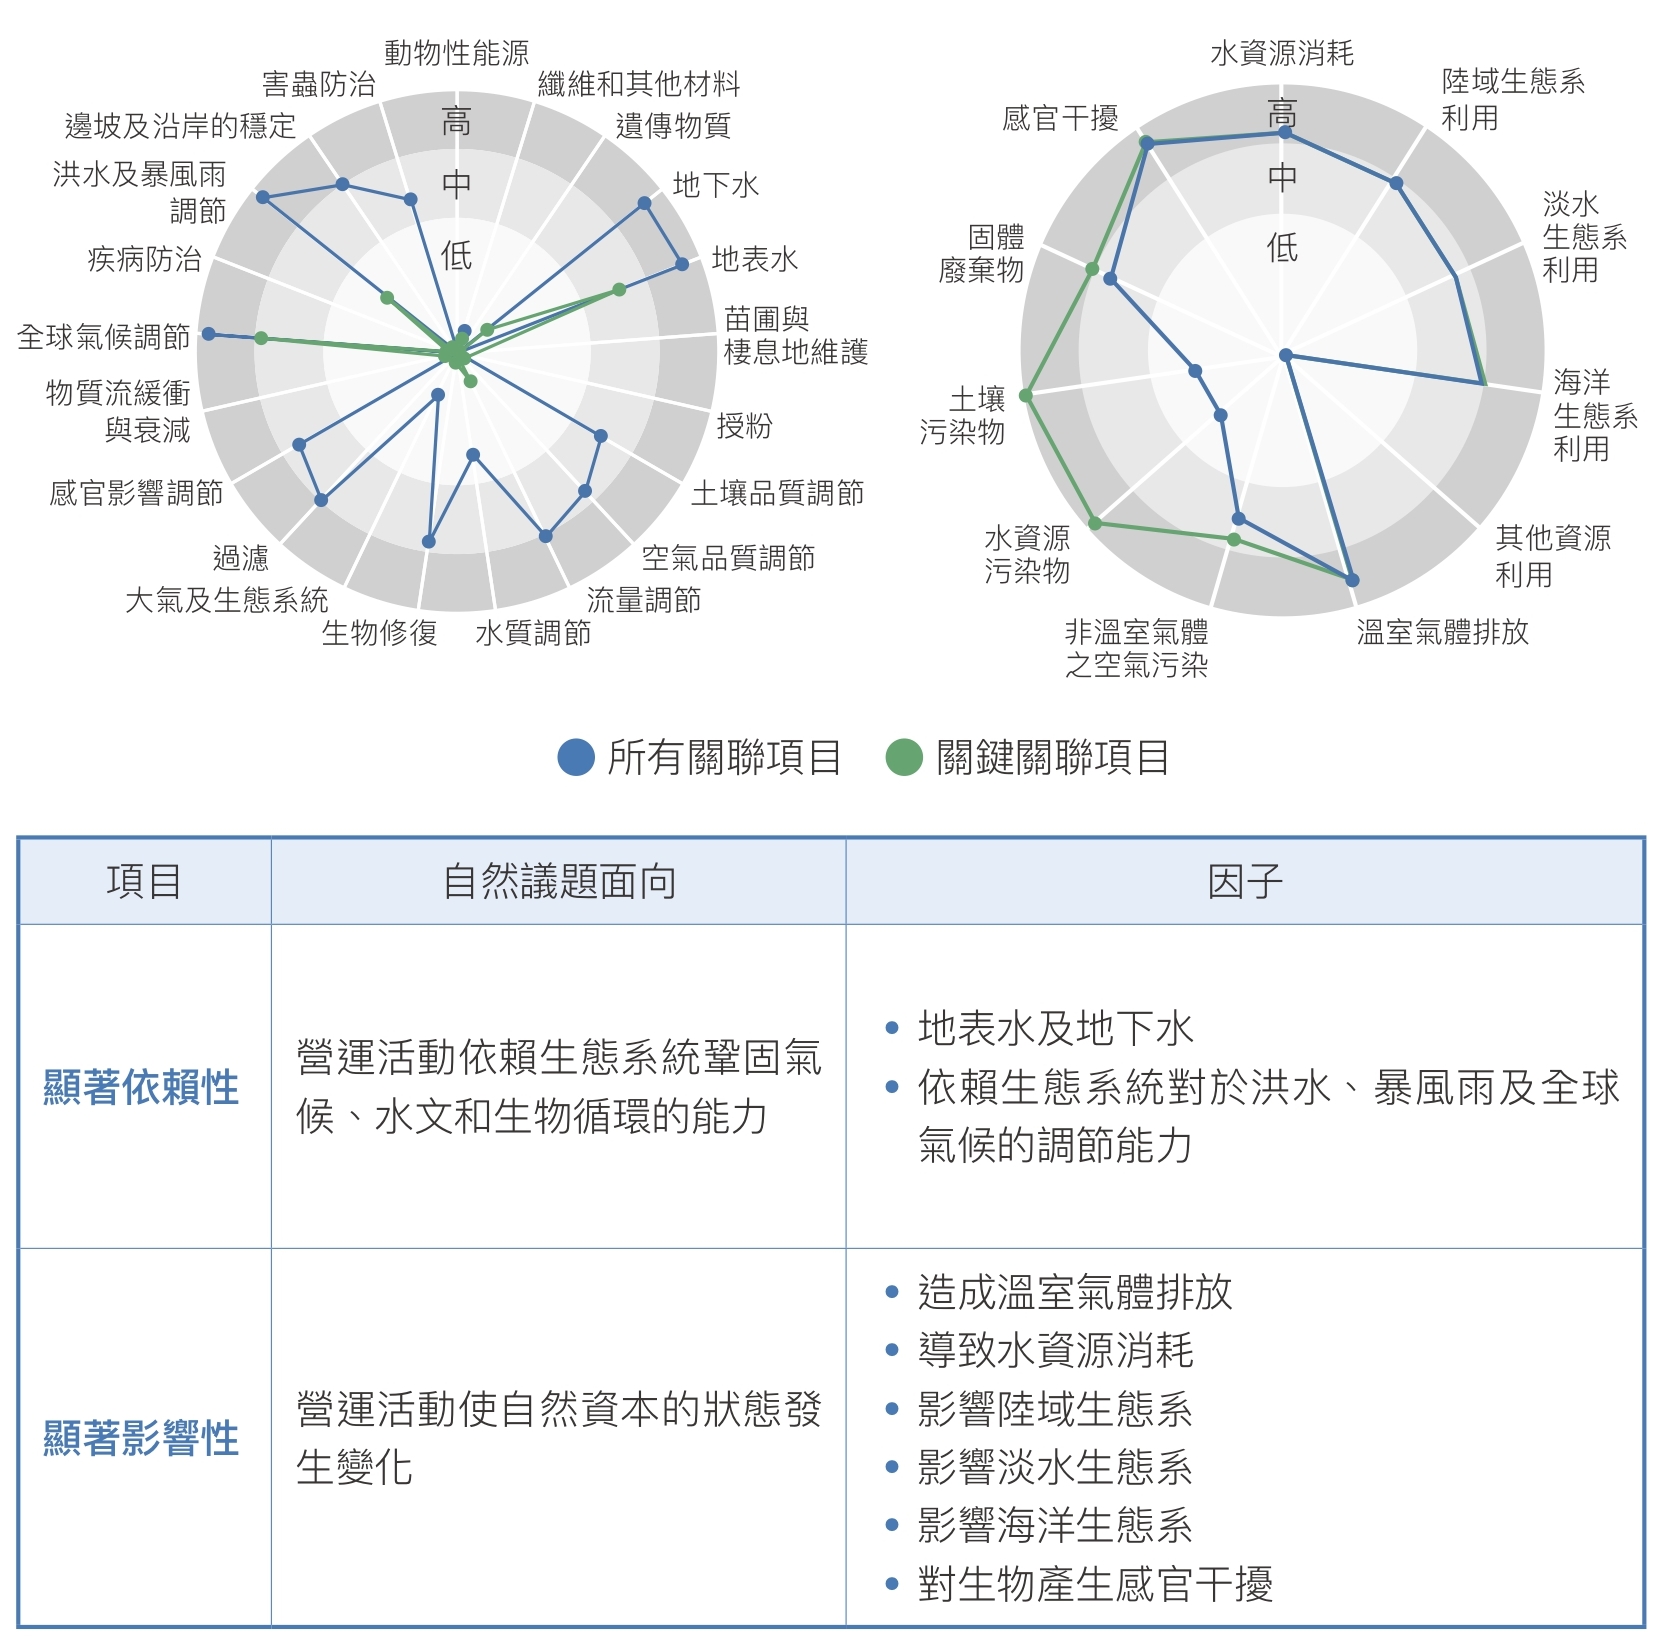
參考ENCORE資料庫評估生物多樣性熱點區域融資客戶對於自然環境的依賴程度與影響程度,考量融資組合各行業別之權重比例,分析中租控股客戶所面臨最主要的自然議題。評估分為兩個角度,All Associations涵蓋所有與對應之依賴性及影響性因子有關的自然敏感性產業,而Key Associations則涵蓋高度與對應之依賴性及影響性因子有關的自然敏感性產業,藉此了解中租控股融資客戶與自然環境之交互關係。
●評估|Assess
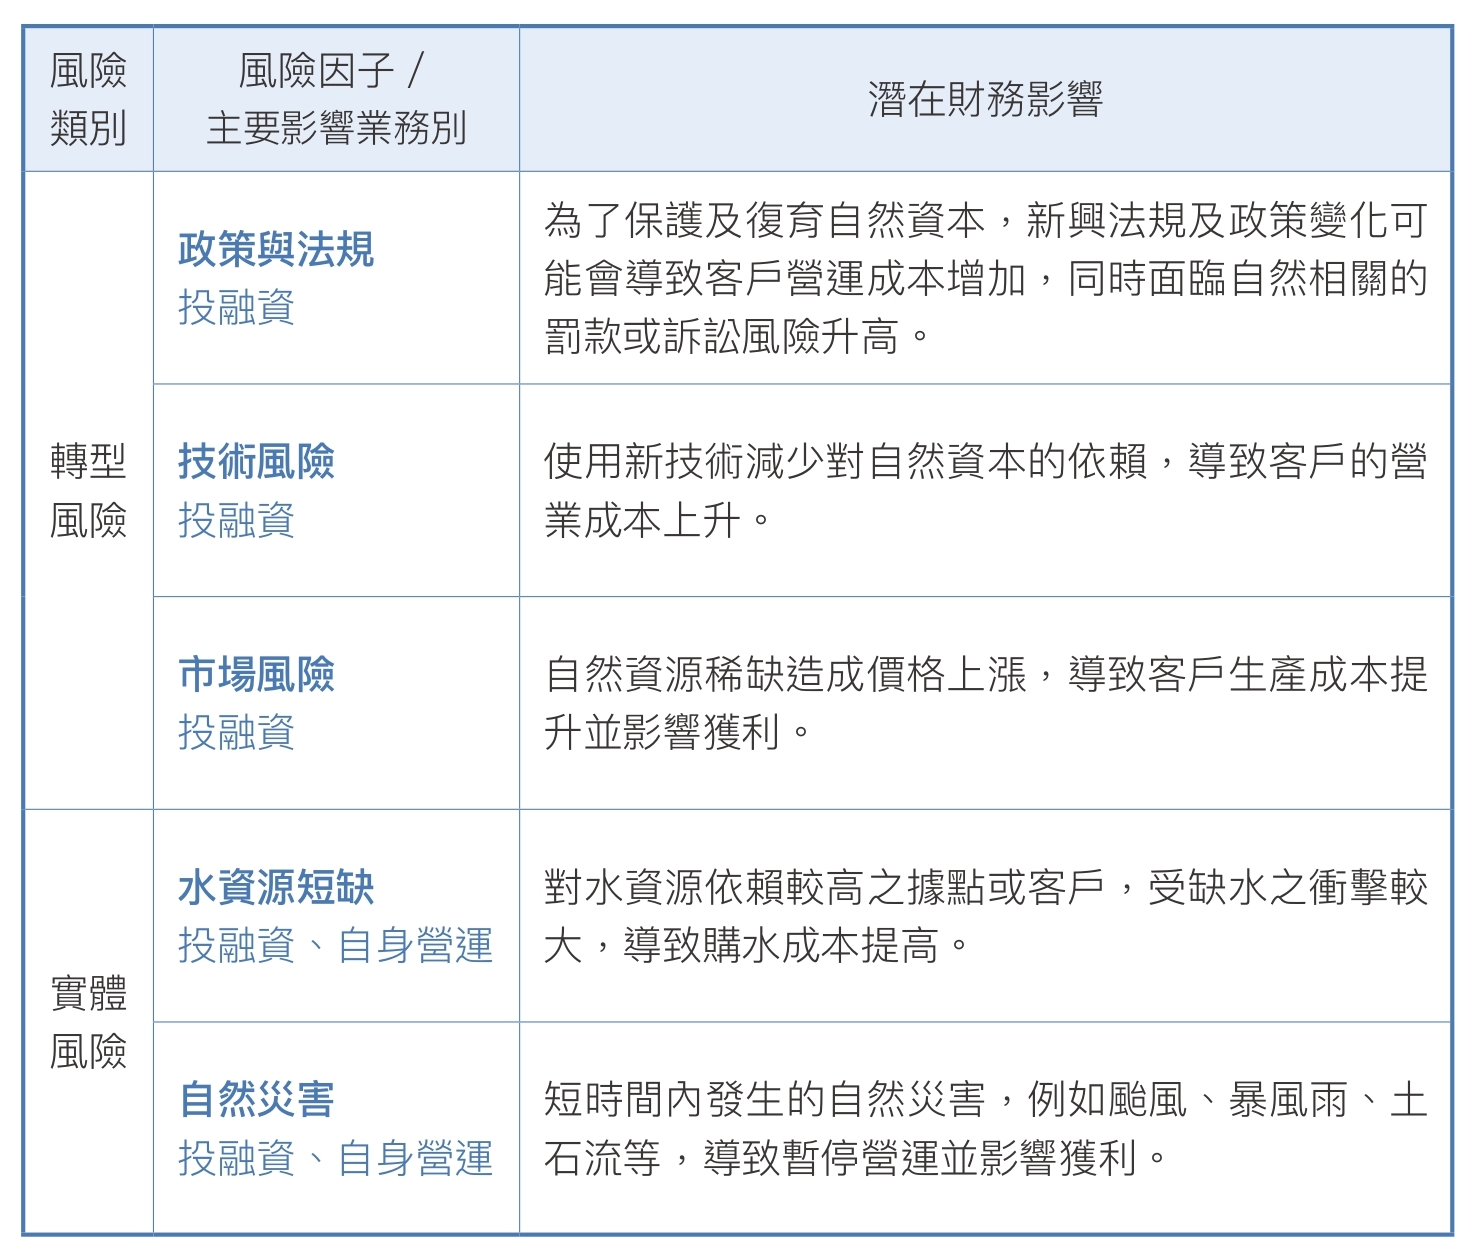
中租控股參考前述評估結果,再輔以內部相關權責單位討論,針對重點自然相關風險進行以下5項潛在財務影響評估,後續將列為管理考量之優先面向。
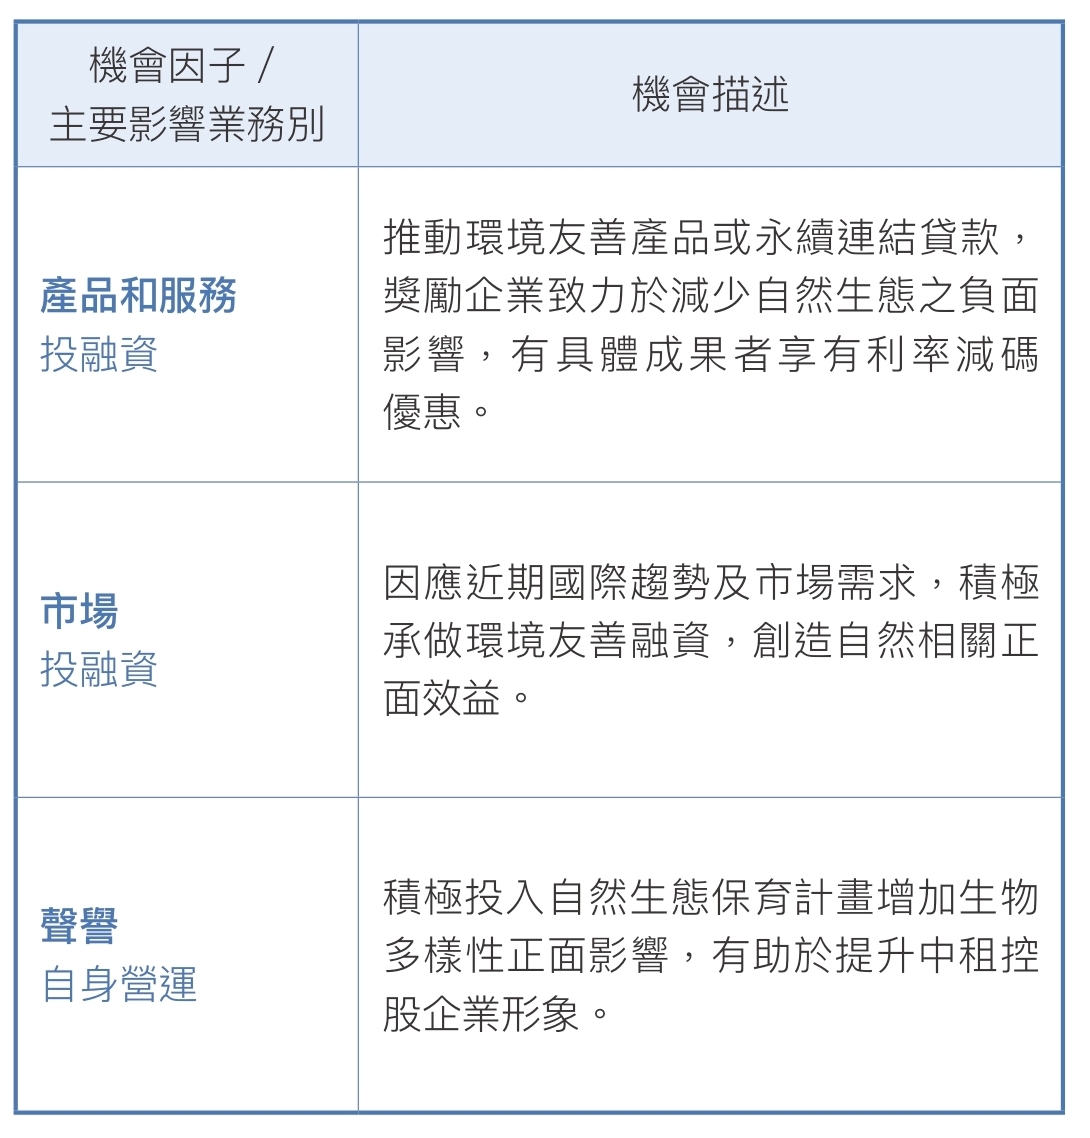
中租控股評估整體營運活動與自然相關之機會因子,歸納出以下3項機會進行描述。利用金融服務的產業特性,發揮善盡保護生物多樣性之責任,在企業營運的過程中同時兼顧環境效益。
●準備|Prepare
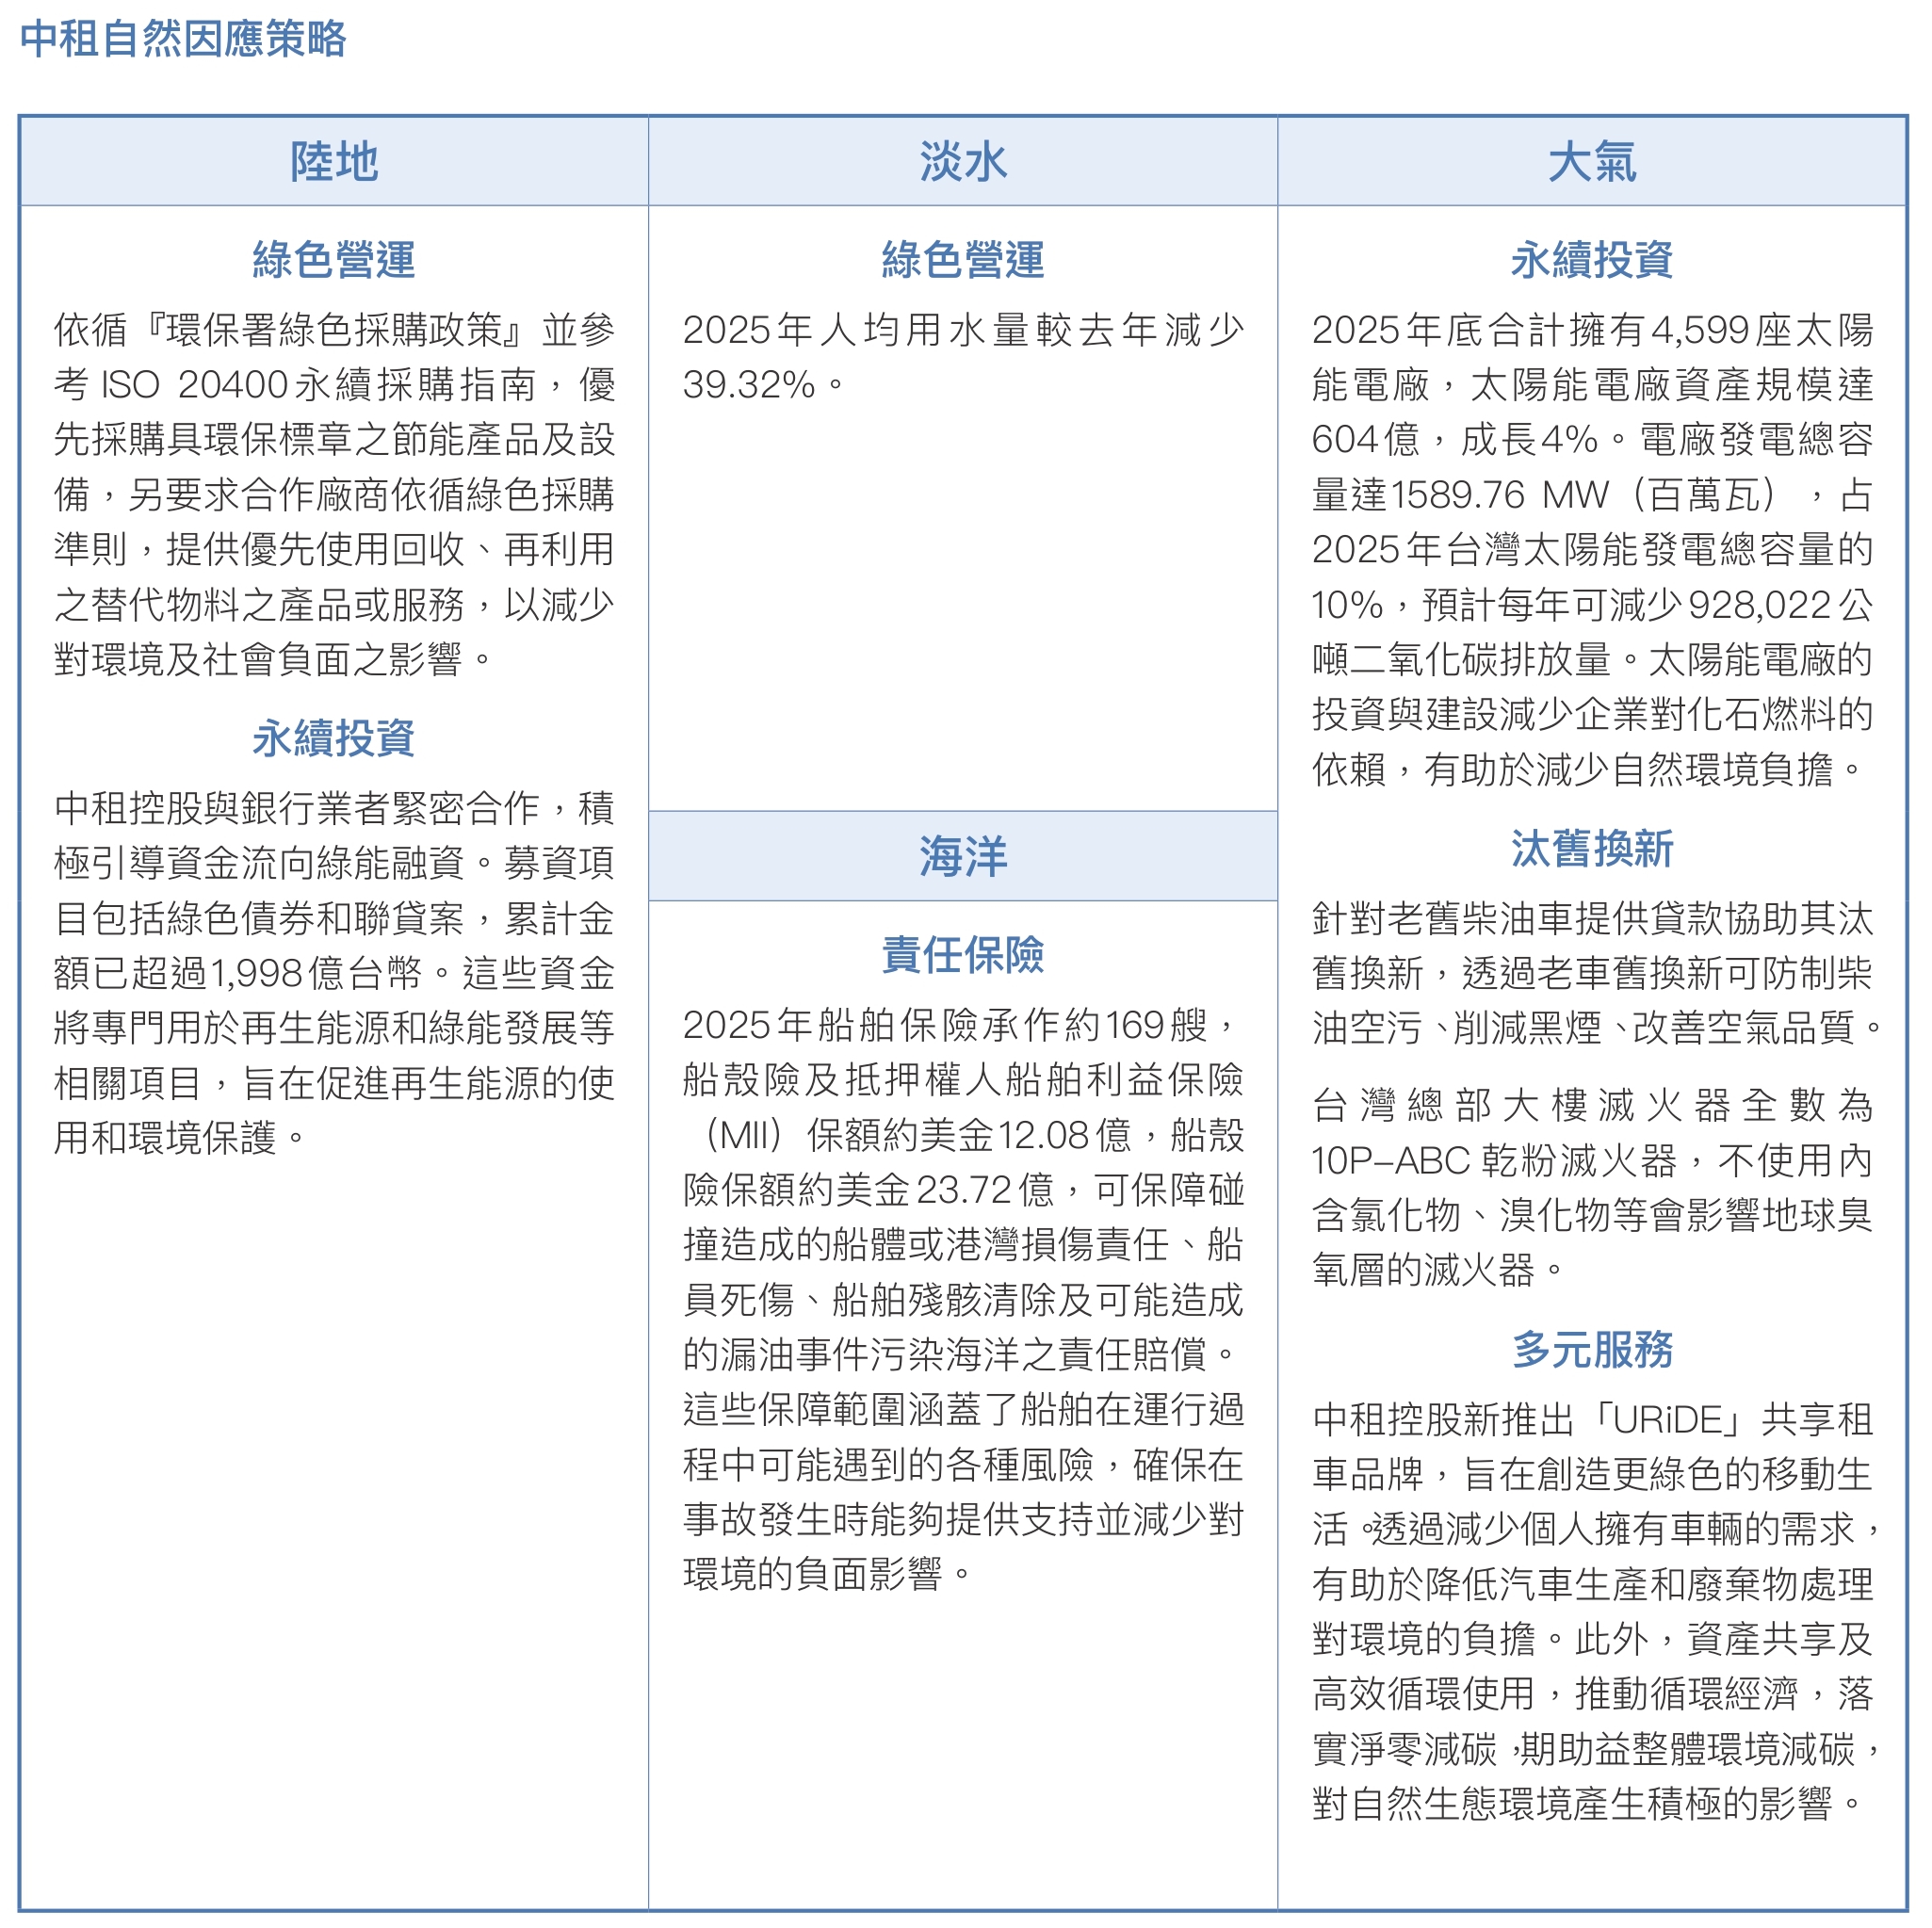
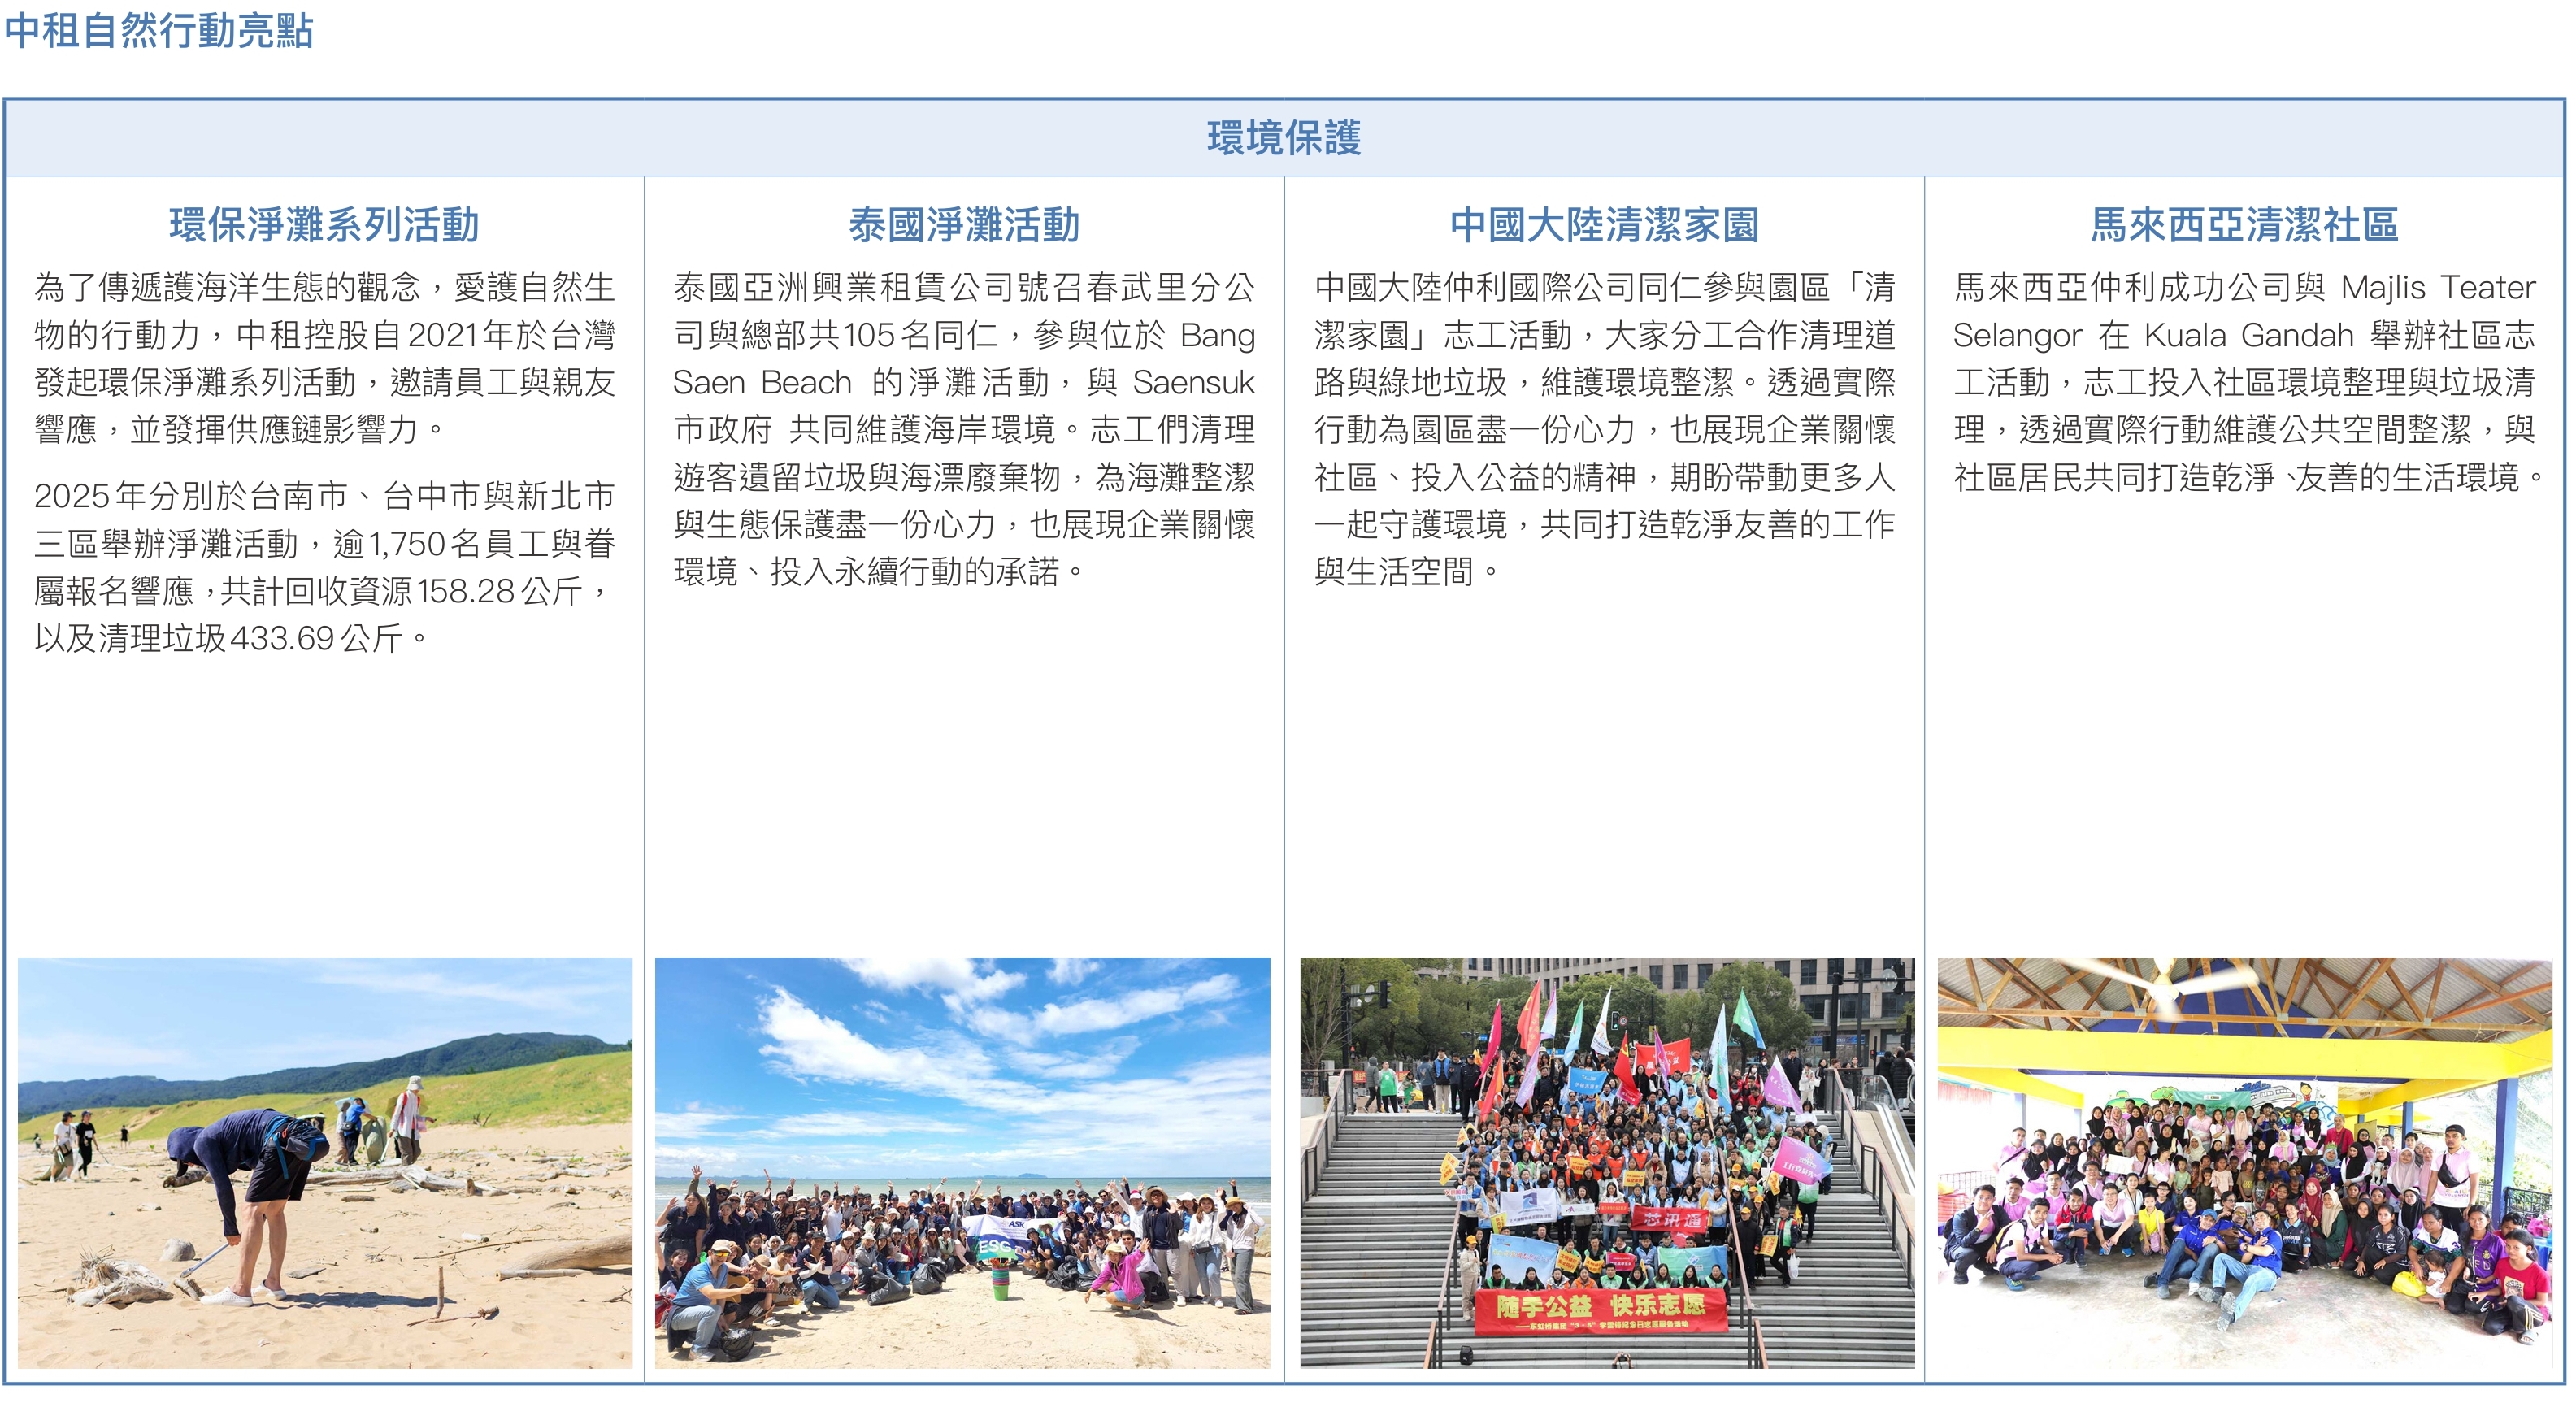
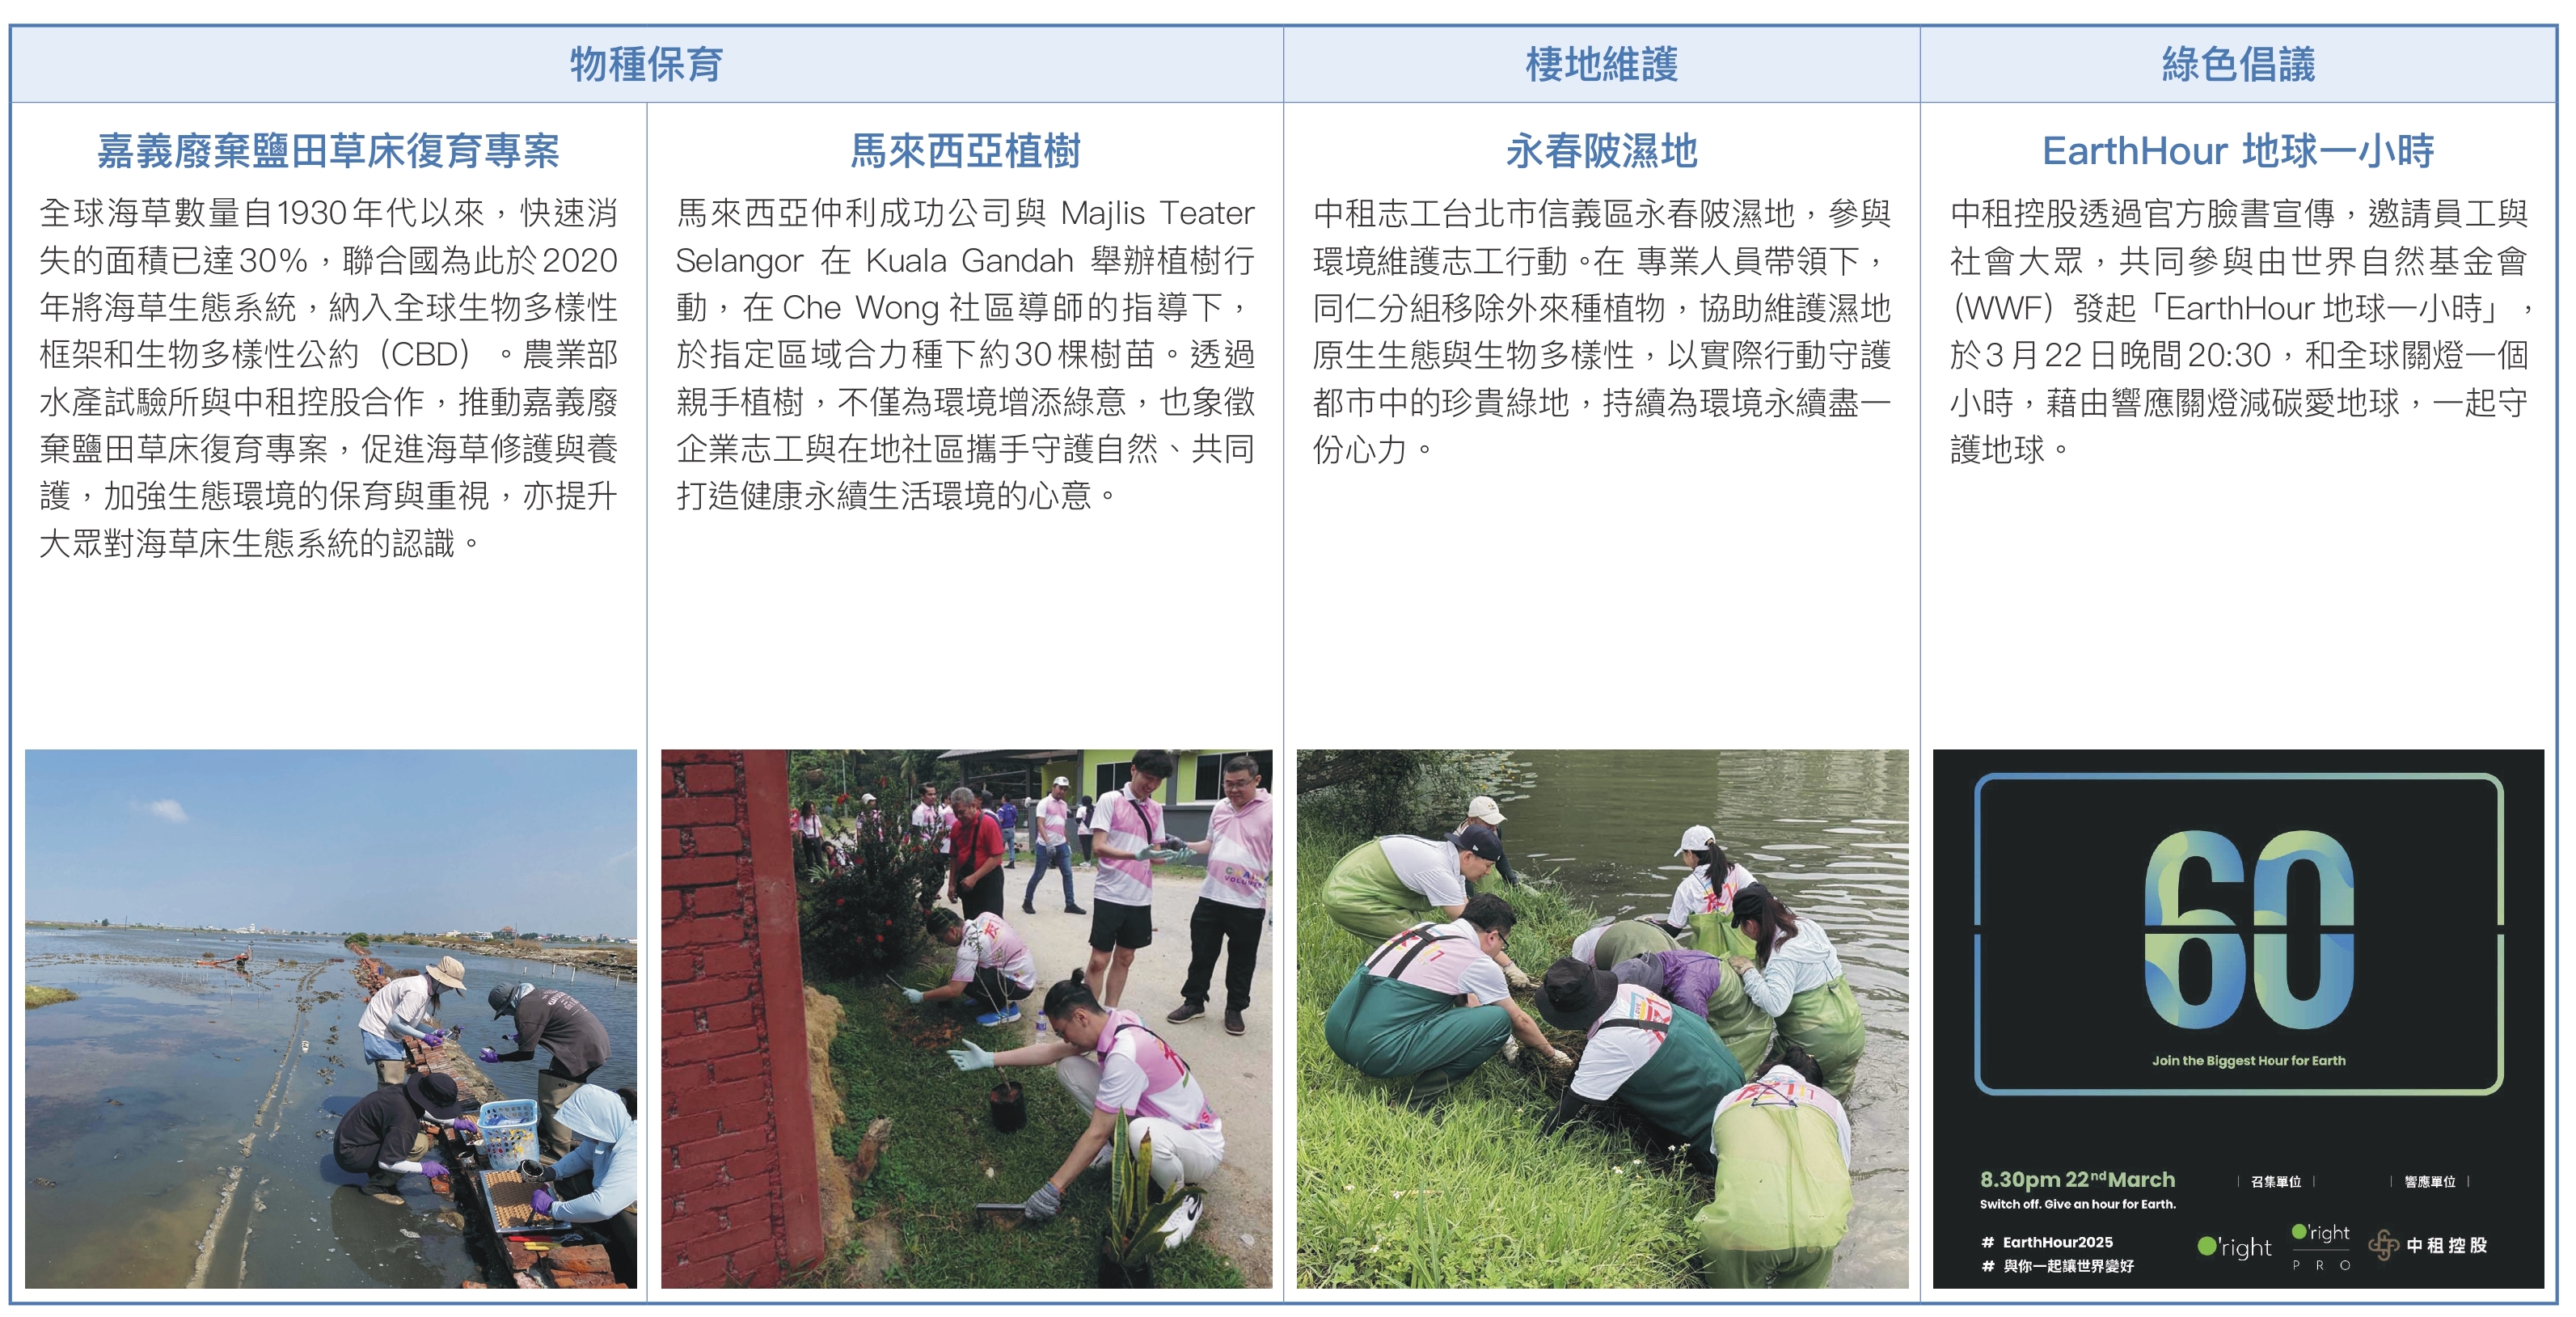
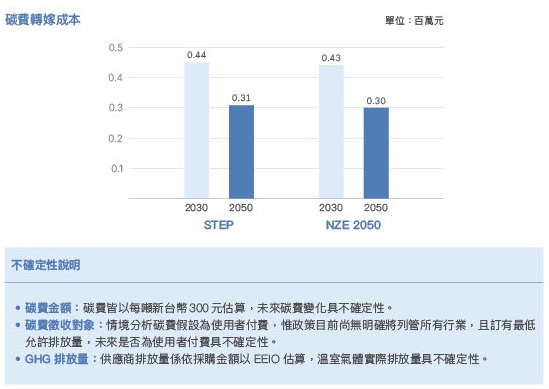
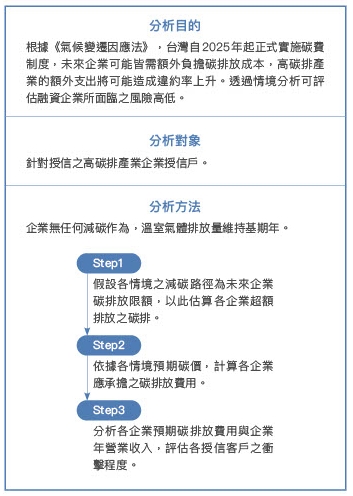
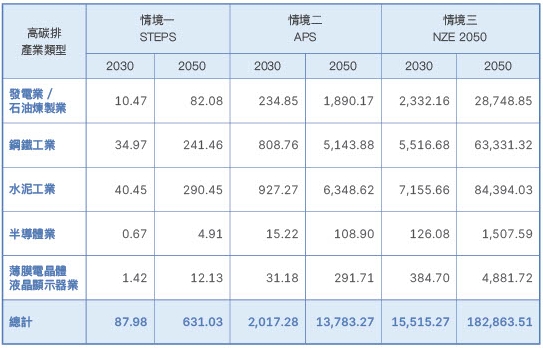
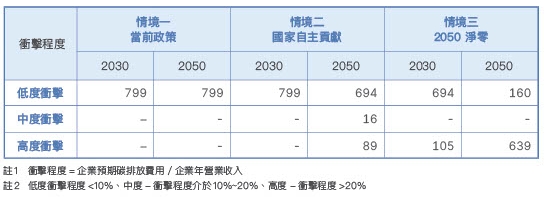
隨著國際間氣候變遷政策快速的變動,為評估不同低碳轉型路徑下可能產生之風險衝擊,及實踐TCFD揭露氣候變遷相關財務衝擊的宗旨,中租控股與外部顧問合作,除針對氣候變遷風險機會進行重大性鑑別外,更進一步執行情境分析了解不同情境假設下對組織營運及供應鏈端之可能影響,並據以評估本公司面對氣候風險的韌性。
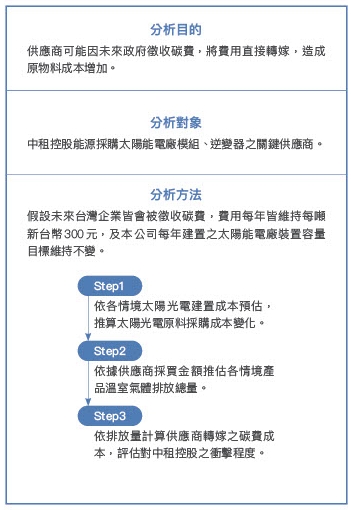
2025年中租控股針對關鍵可合理量化之風險進行情境分析,另為廣泛考量各種潛在氣候情境,挑選不同未來路徑之情境,深入了解其隨時間經過可能面臨的一系列氣候相關風險與機會,以評估可能嚴重到何種程度。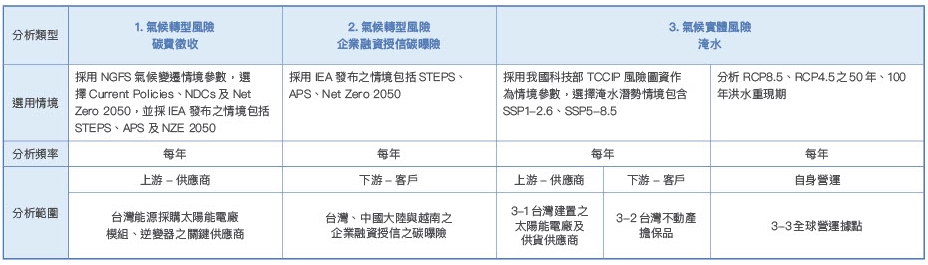
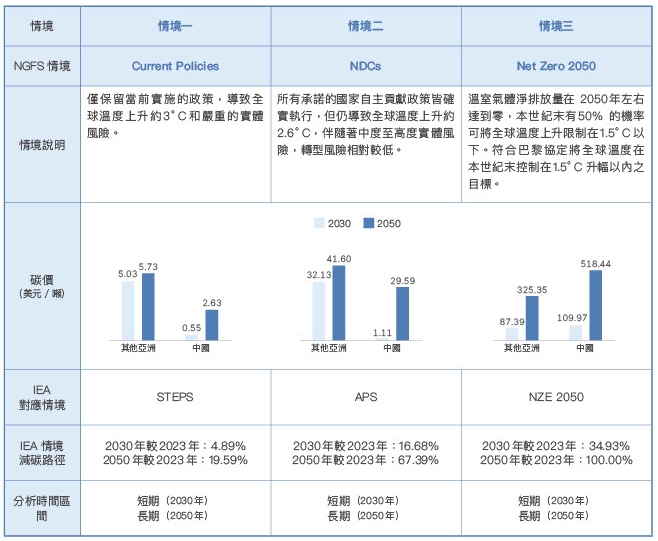
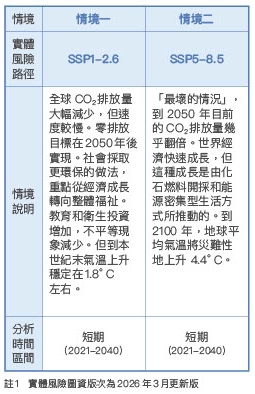
實體風險則係參考我國科技部「臺灣氣候變遷推估資訊與調適知識平台計畫」(TCCIP)模擬之災害風險圖資為情境參數,該圖資主要係透過聯合國政府間氣候變遷專門委員會(Intergovernmental Panel on Climate Change, IPCC)第6次評估報告(Assessment Report 6, AR6)不同全球暖化程度(Global Warming Level, GWL)分析未來台灣面臨之淹水潛勢,情境選擇包含SSP1-2.6、SSP5-8.5。
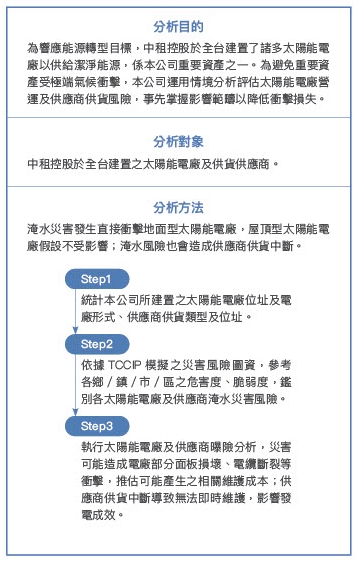
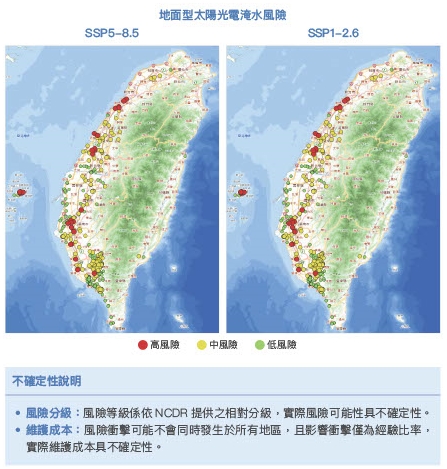
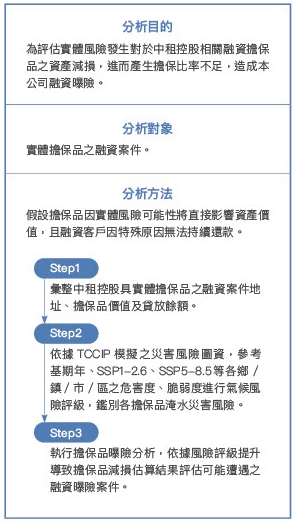
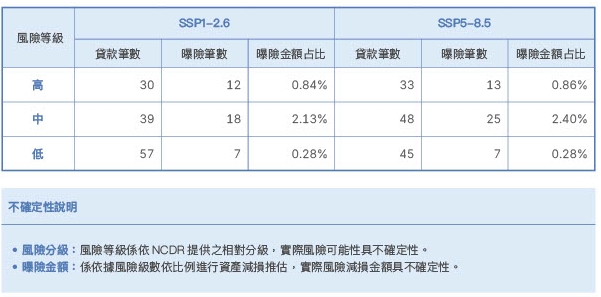
分析結果:
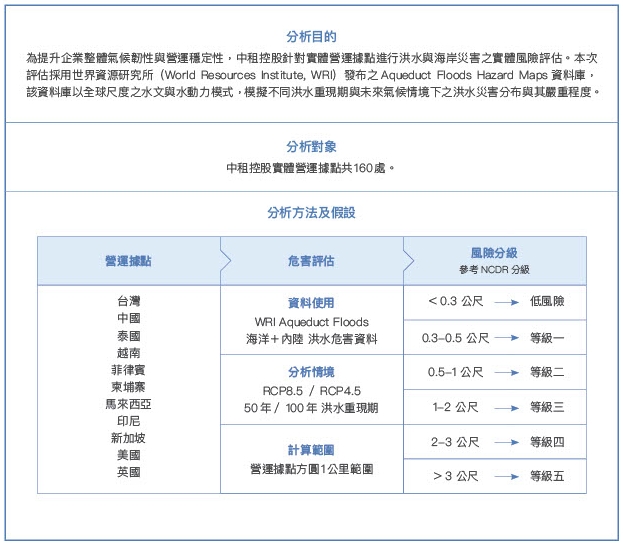
本次評估同時納入資料庫中之內陸洪水風險與海岸洪水風險兩類圖層,並考量海平面上升因素,以全面評估洪水可能之空間分布特性。若於空間上同一網格同時出現兩種洪害類型,則取其中較大之淹水深度值,作為該位置之最大淹水危害指標。進一步考量單一網格結果可能低估實際營運環境風險,本次分析以各營運據點為中心,計算其方圓約1公里範圍內之平均淹水深度,作為據點層級之評估指標,以反映據點周邊整體淹水風險潛勢。
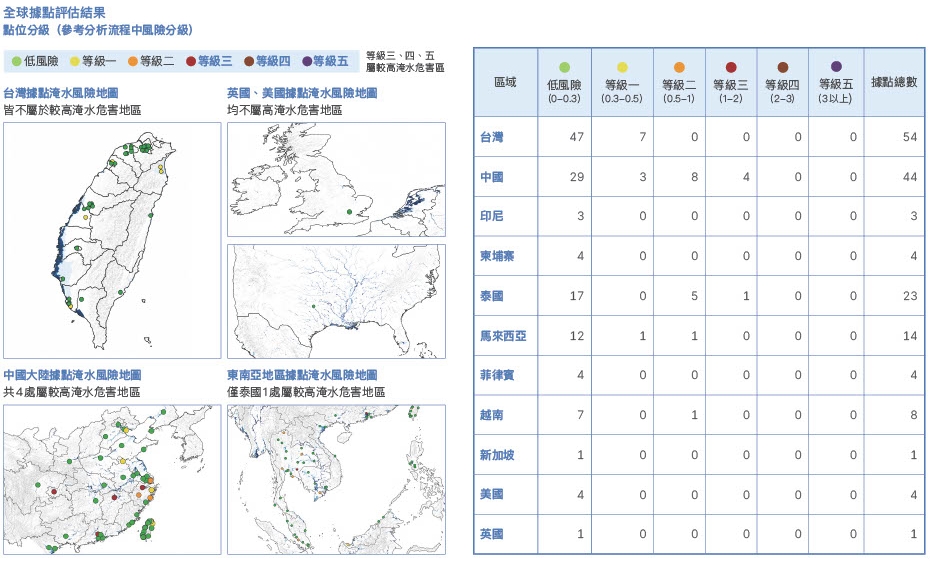
在氣候情境設定上,本次評估聚焦於RCP8.5與RCP4.5兩種暖化情境下之50年與100年洪水重現期,並以2050年中期作為主要分析時點,以掌握中長期氣候變遷下,極端降水與洪水事件對營運據點可能造成之潛在影響。評估結果所產生之各據點淹水深度,進一步參考國家災害防救科技中心(National Science and Technology Center for Disaster Reduction, NCDR)所提出之淹水深度分級標準,將淹水深度轉換為危害等級,以利進行跨據點比較與風險管理判斷。
綜合評估結果顯示,部分營運據點於特定情境下位於等級三以上較高淹水危害區域(以RCP8.5情境之100年洪水重現期為例:僅中國4處、泰國1處),其潛在影響包括設備損壞、營運中斷及資產價值減損等。中租控股將依據本次實體風險評估結果,持續針對高風險據點滾動檢視洪水暴露情形,並規劃相應之調適措施,包括強化營運據點防洪能力、完善營運備援規劃及優化緊急應變機制,以降低氣候變遷對營運穩定性之潛在衝擊。
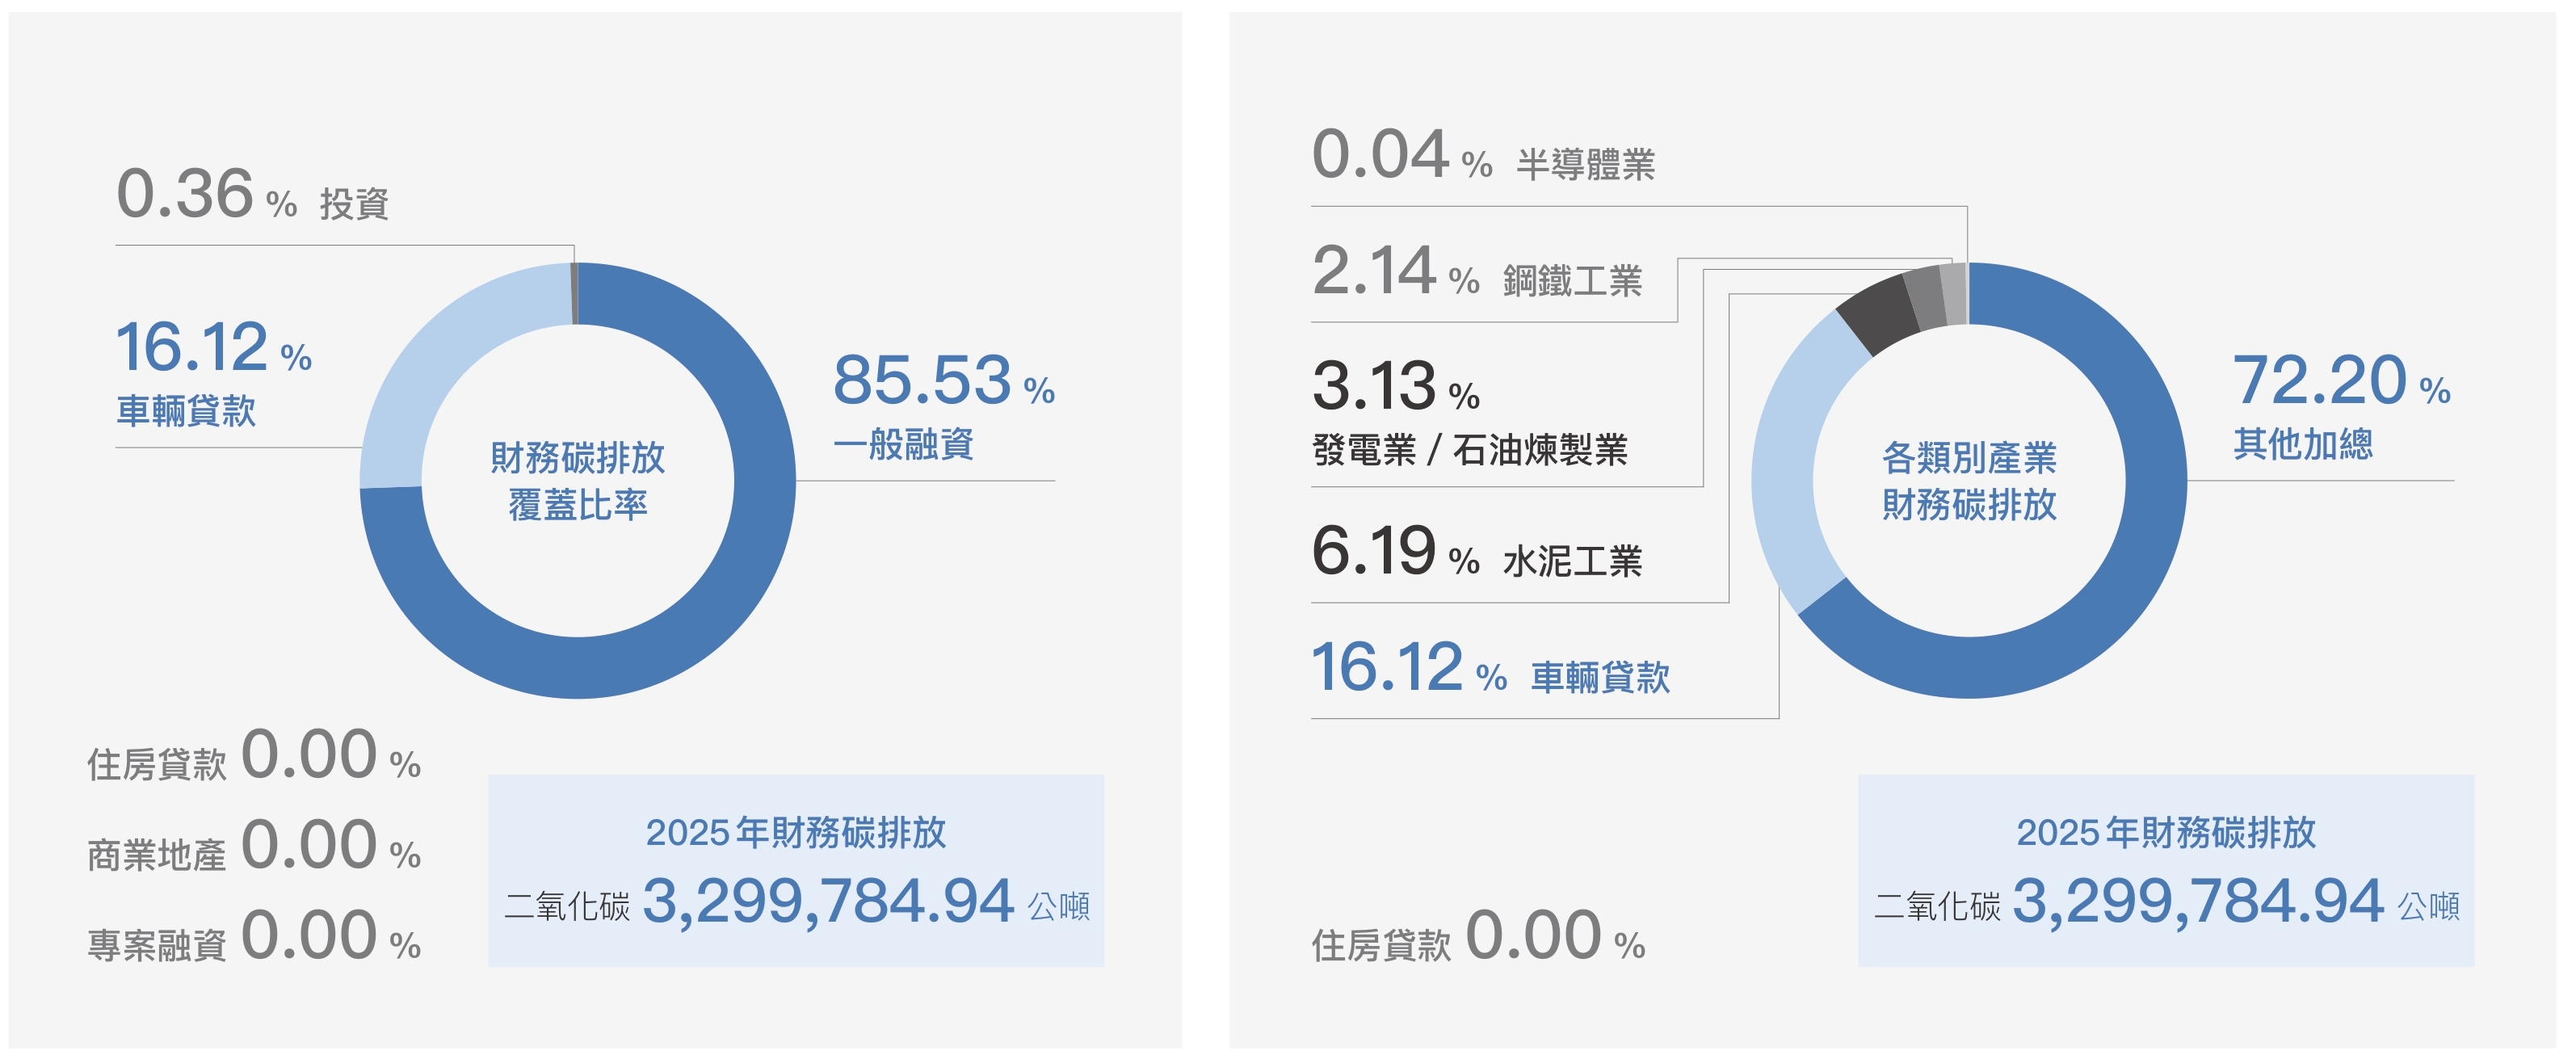
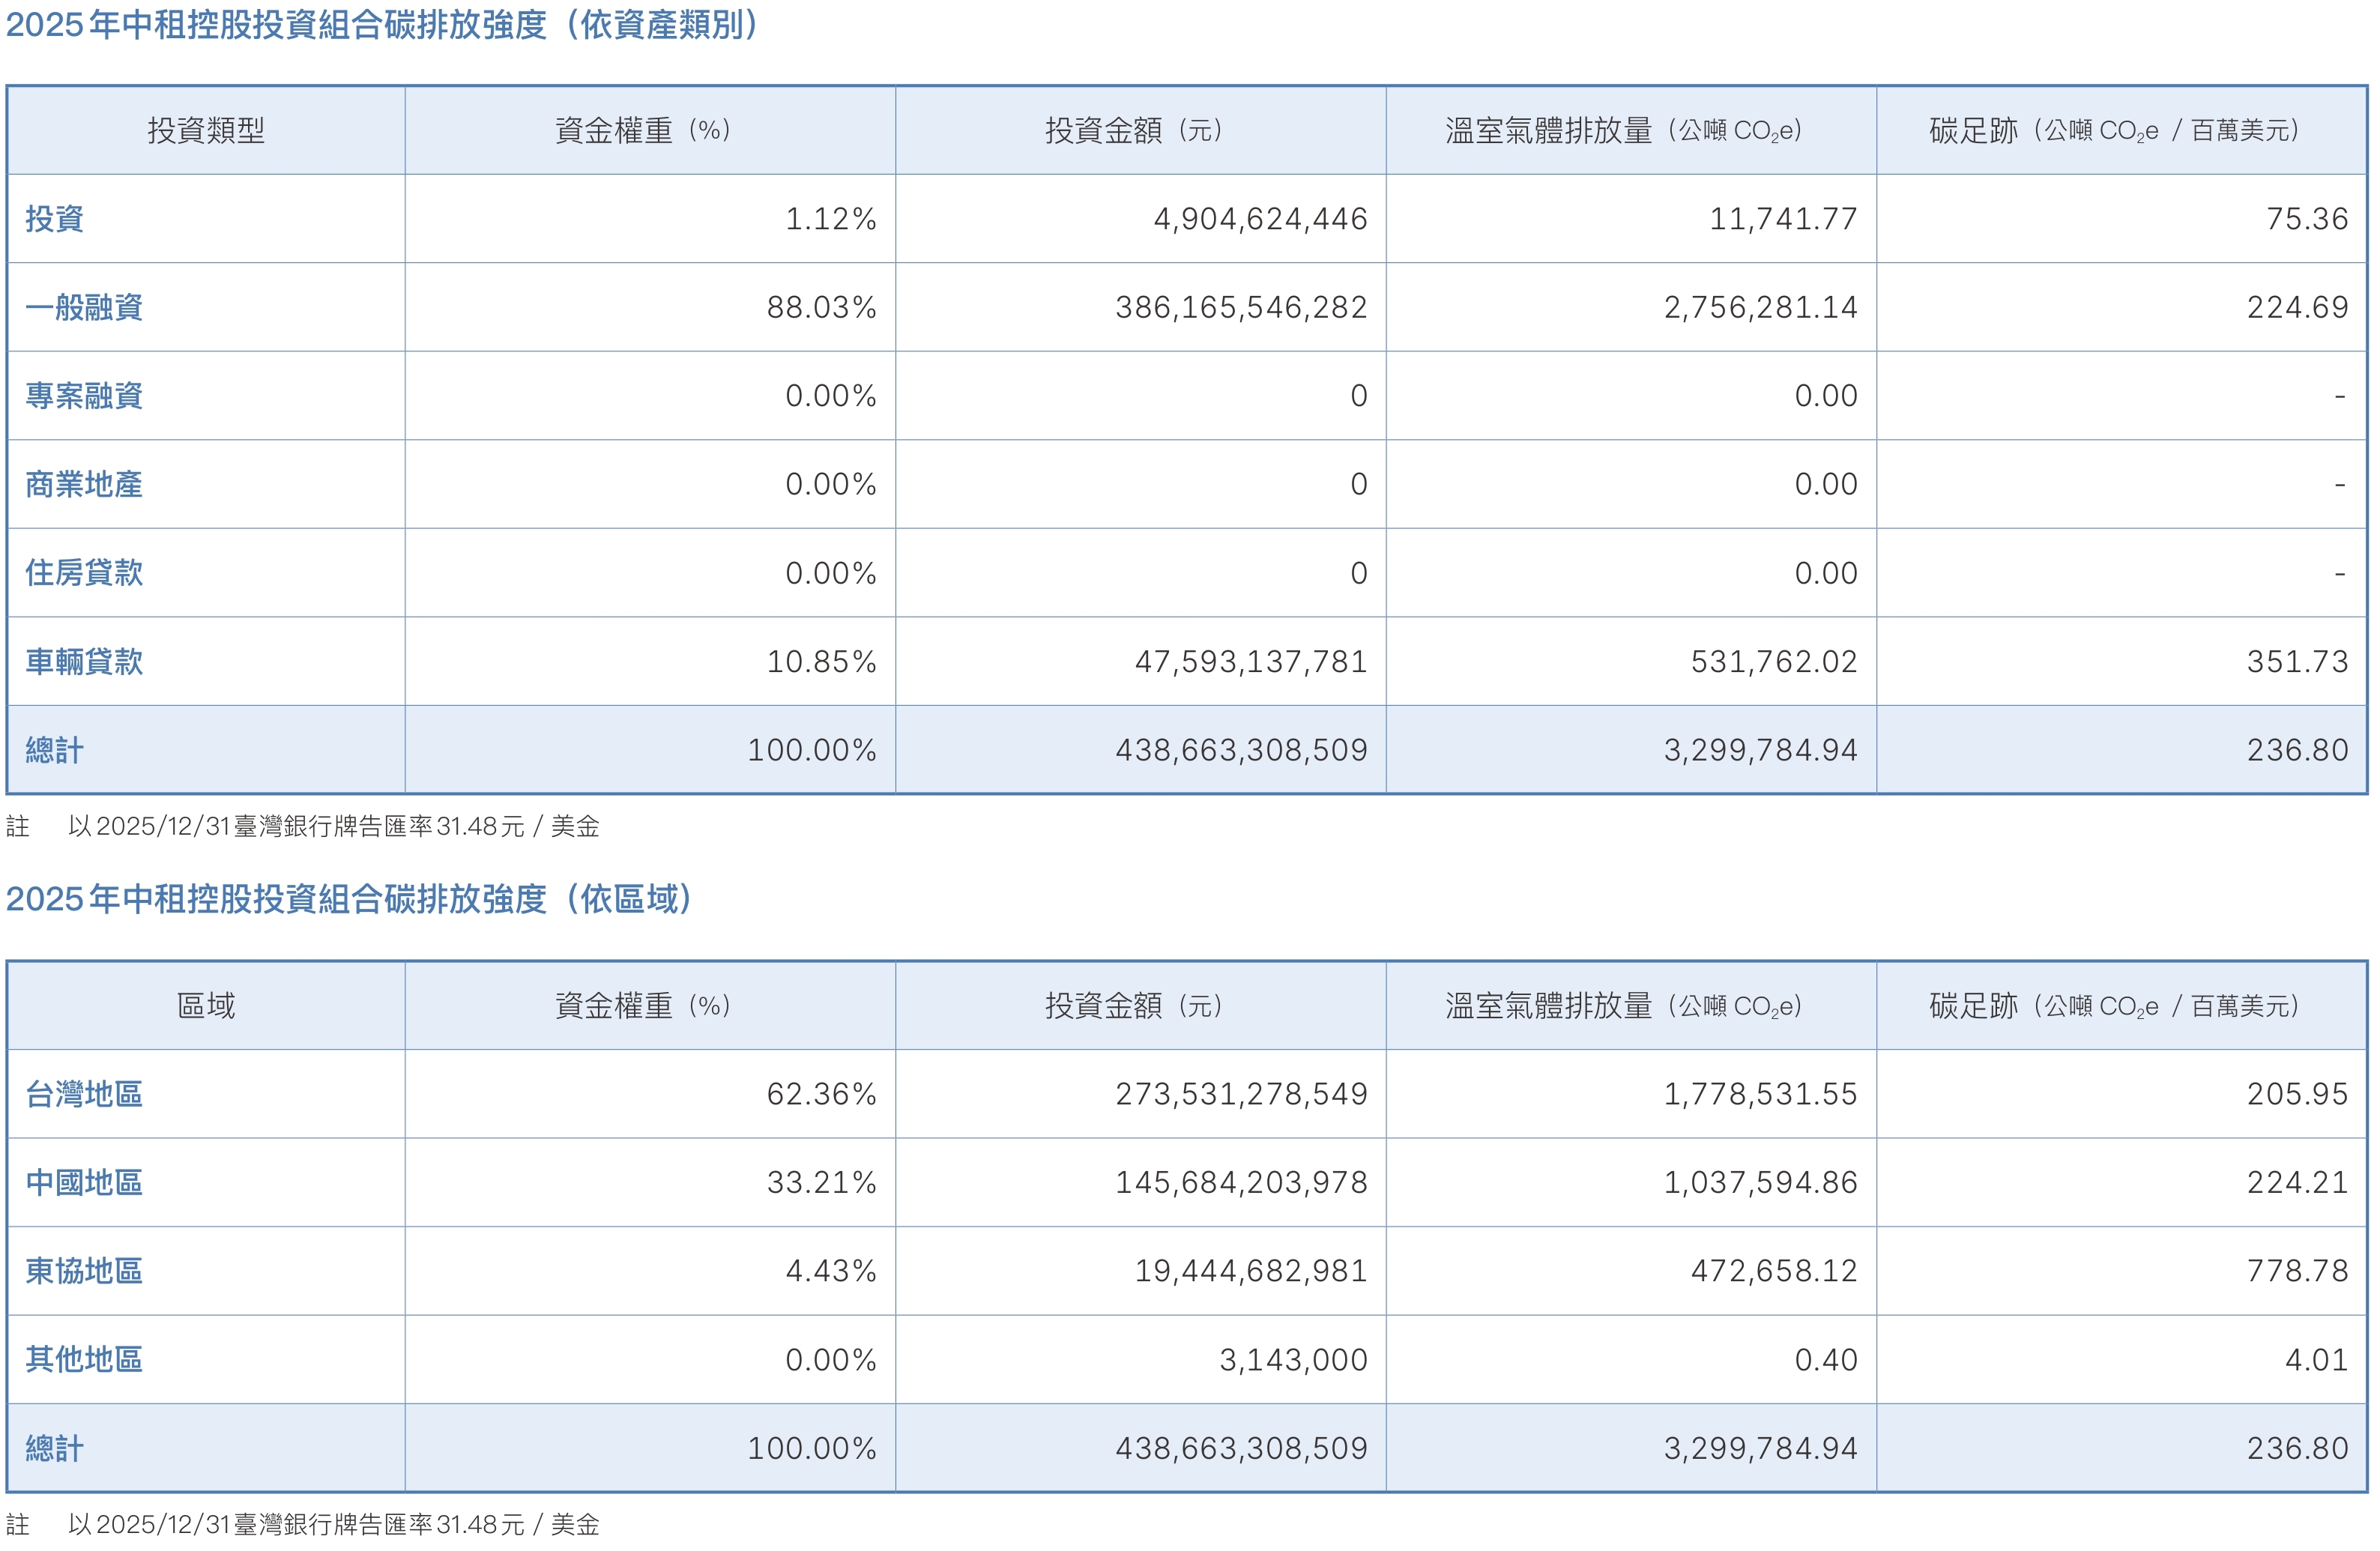
中租控股依循「碳核算金融聯盟」(Partnership for Carbon Accounting Financials,簡稱PCAF)發布之方法學,盤點自身投資組合溫室氣體排放總量。2025年盤查範圍完整涵蓋各資產組合,統計重要子公司台灣中租迪和、合迪、中國大陸仲利國際與越南仲利國際等投融資數據(包含上市櫃與非上市櫃股權、公司債、企業貸款及車貸),揭露比率占總投資組合金額,新台幣786,377,398,000元中的55.8%。
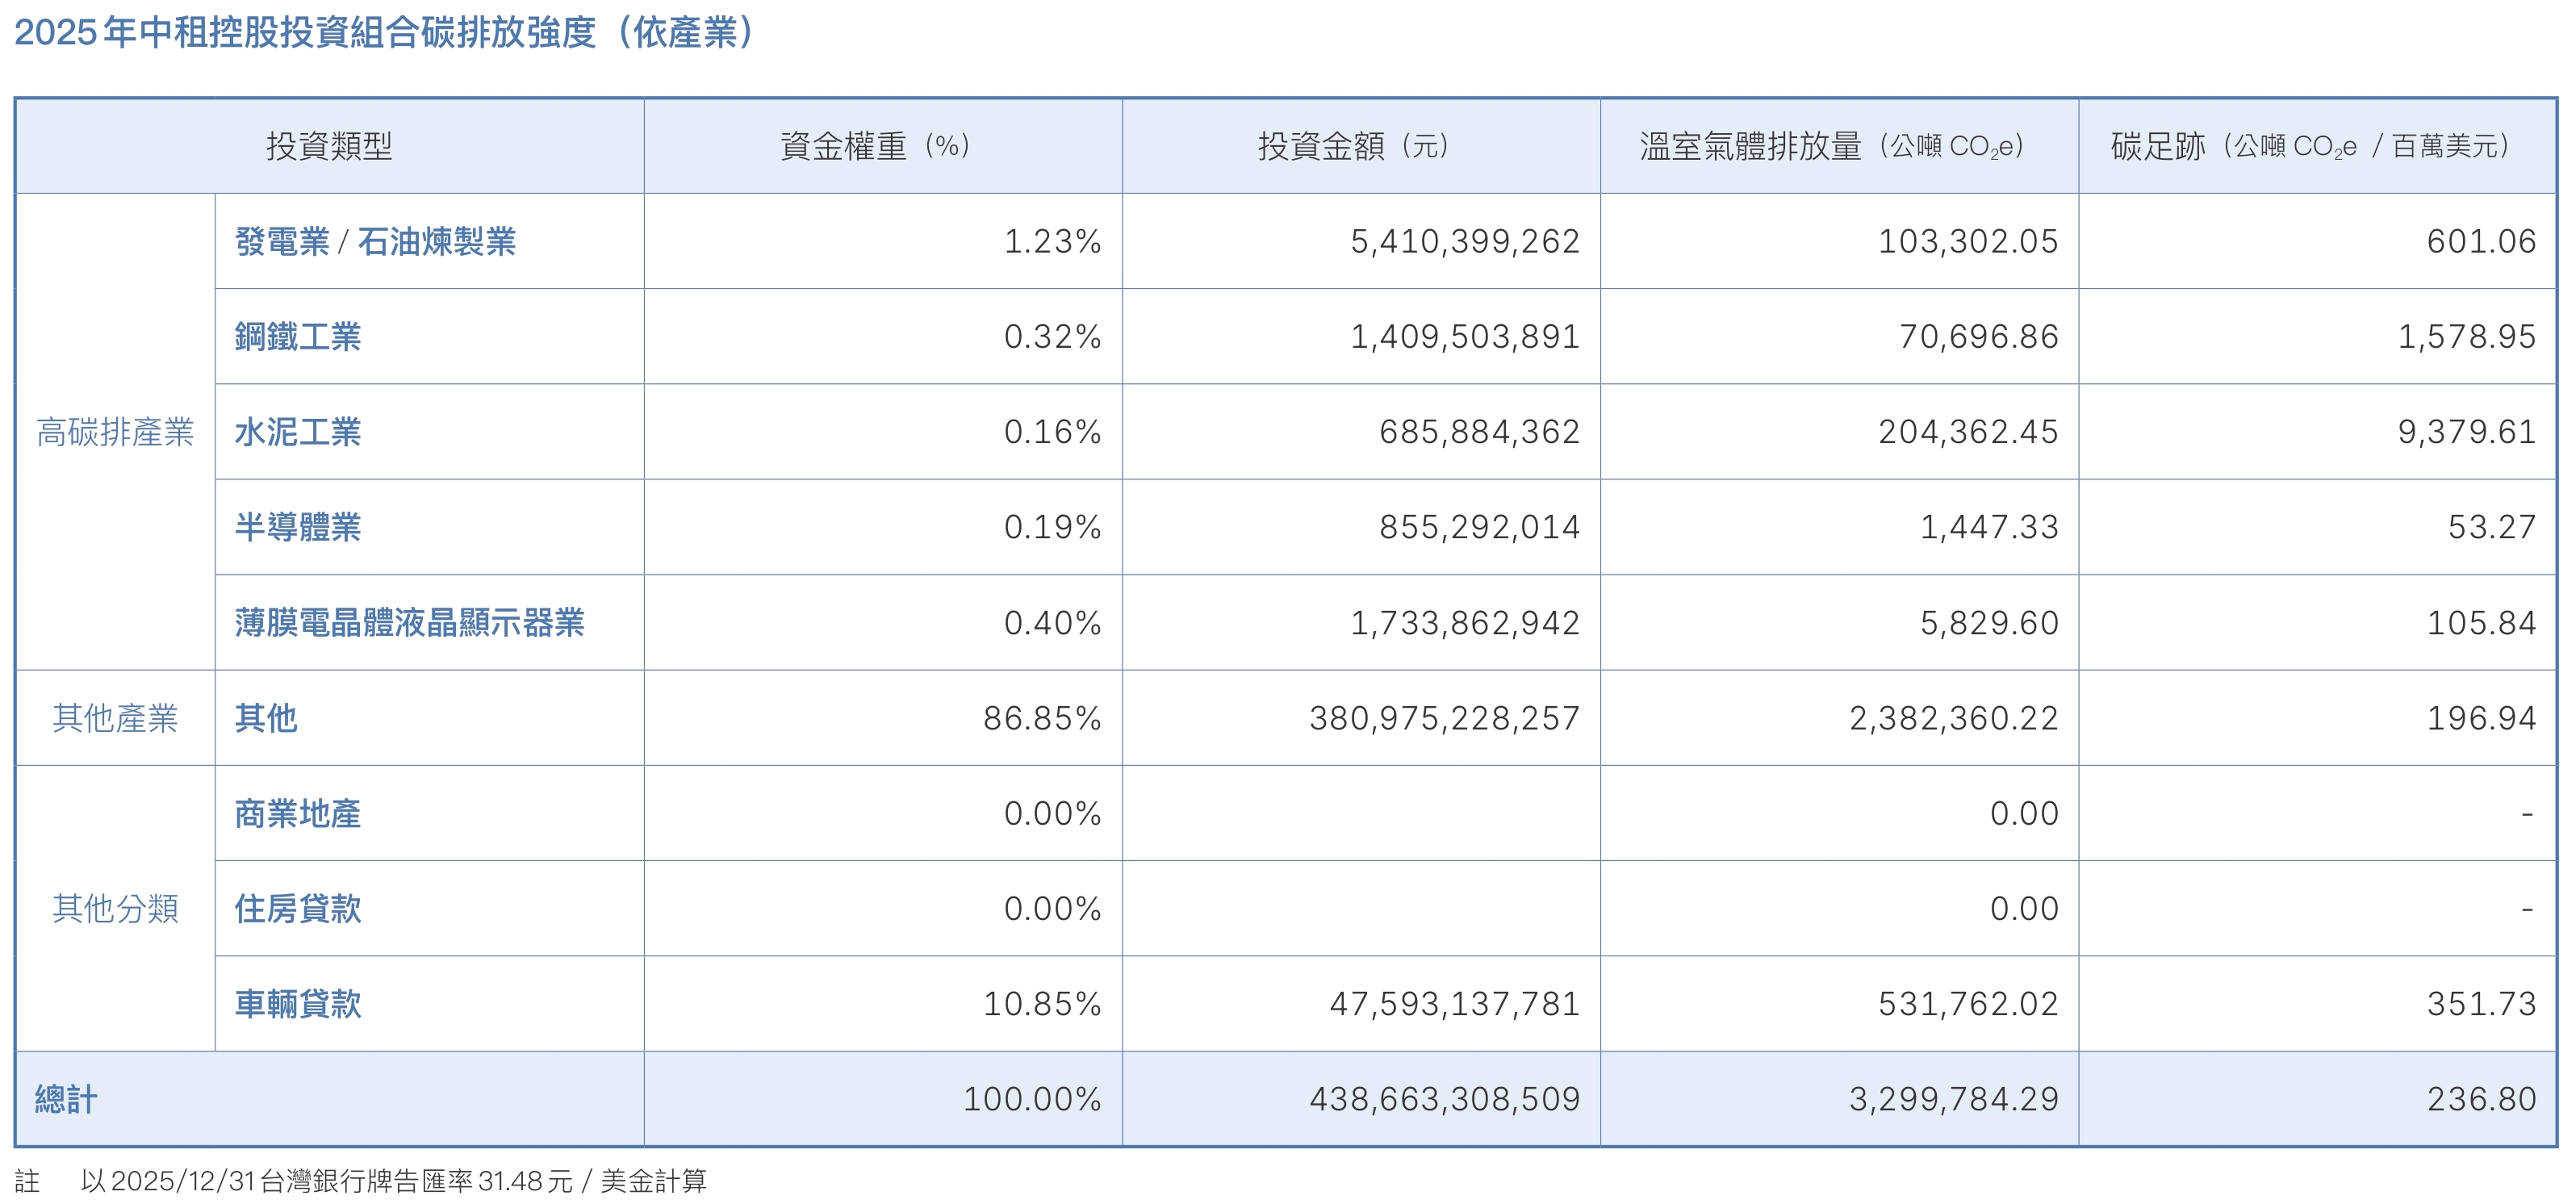
盤點本公司於2025年12月資產部位,整體財務碳排放量為3,299,784噸CO2e,於企業融資部位,本公司分別針對高碳排產業(發電/石油煉製業、鋼鐵工業、水泥工業、半導體業、薄膜電晶體液晶顯示器業)統計溫室氣體排放占比,其中又以發電/石油煉製業占本公司財務碳排比例最高。本公司目前並無煤炭、非傳統油氣投資與融資對象,亦承諾未來不承做該類型客戶。
本公司已於2026年通過申請科學基礎減碳目標(Science Based Targets , SBT),於2025年遞交目標驗證申請,財務碳排放目標設定符合SBT減碳標的及目標,納入化石燃料及水泥業、鋼鐵業、其他產業。中租控股以2023年為基準年,針對自身營運及投資組合設定2030年近期目標,水泥業每單位產量排放強度降低19.50%;鋼鐵業每單位產量排放強度降低20.00%;服務建築部門每單位樓地板面積排放強度降低60.81%。